有限会社と株式会社の違いを徹底比較|今も残る理由と選択の真相
街を歩けば、老舗の和菓子店や地域密着型の工務店、町工場の看板に今なお「有限会社」の文字を見かける機会は少なくありません。2006年5月の新会社法施行によって有限会社の新規設立が完全に停止されてから、ちょうど20年の歳月が流れた2026年現在も、日本全国で数十万社規模の有限会社が第一線で事業を継続しています。
「新設できない組織形態が、なぜ淘汰されずに選ばれ続けているのか」「なぜ株式会社へ変更しないのか」。法制度の表面的な解説にとどまらず、登記実務のコスト、経営ガバナンスの柔軟性、そして商号が持つ無形のブランド価値まで踏み込んで検証すると、そこには中小企業の生存戦略における極めて合理的な計算が浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年以降新設できないが、「特例有限会社」として存続が認められており、解散義務はない。
- 要点2:取締役の任期制限がなく決算公告義務も免除されるため、ランニングコストと事務負担は株式会社より圧倒的に軽い。
- 要点3:一度でも株式会社へ商号変更登記を行うと二度と有限会社には戻せないため、業歴の信用を重視する企業ほど維持を選択している。
【2026年最新】新設できないはずの有限会社が今も街中に残る理由とは?
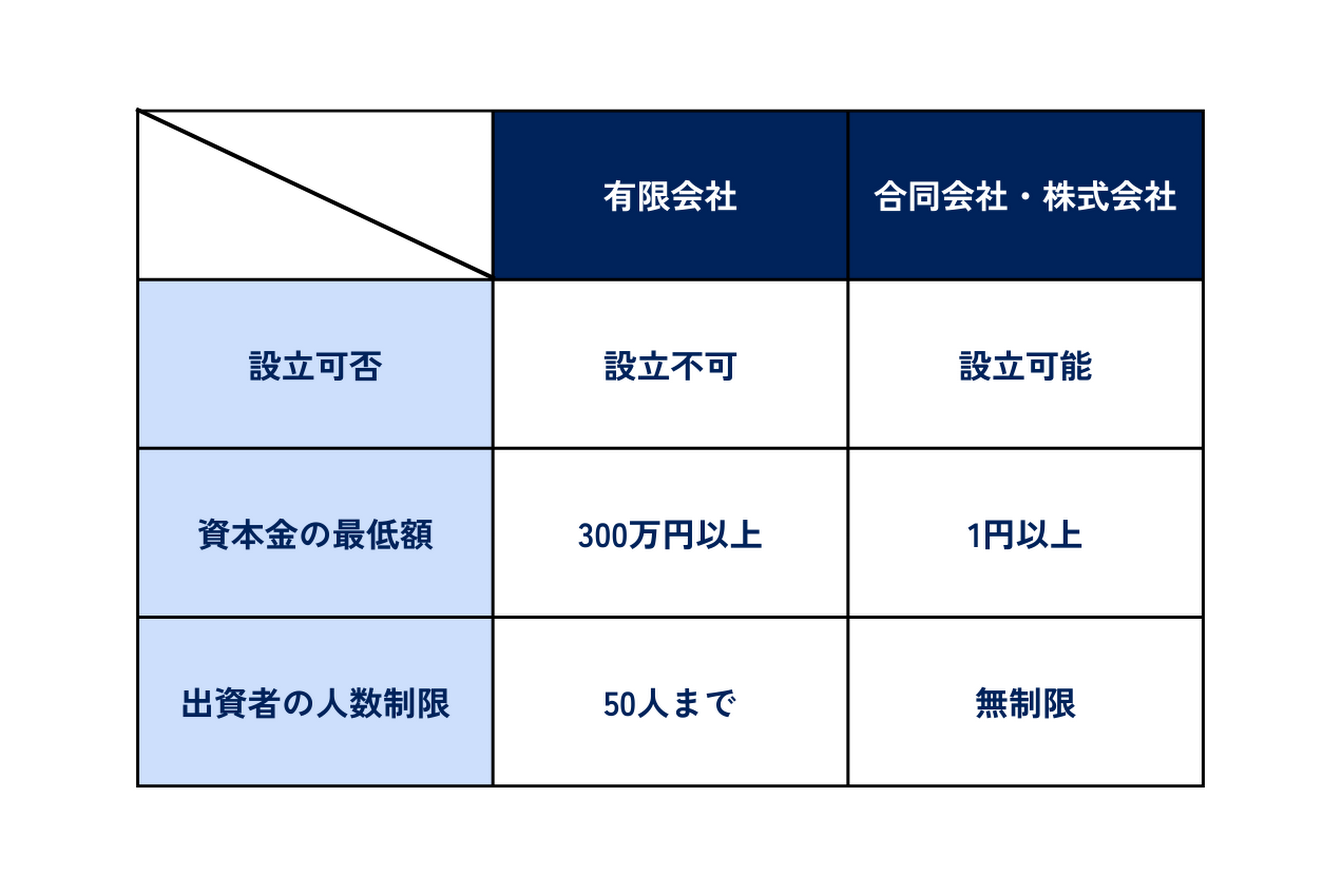
有限会社が現在も存在する理由を紐解くには、まず新会社法の施行経緯に立ち返る必要があります。2006年4月以前の旧商法下では、会社を立ち上げる際に「株式会社なら資本金1,000万円以上」「有限会社なら資本金300万円以上」という厳格な資本金規制が敷かれていました。そのため、家族経営や小規模な事業を展開する事業者の多くは、比較的ハードルの低かった有限会社を選択していた経緯があります。
しかし、2006年5月1日施行の新会社法によって最低資本金制度の撤廃が実施され、資本金1円から株式会社の設立が可能になりました。これに伴い有限会社法は廃止され、有限会社の新規設立は制度上不可能となったのです。
ここで重要なのは、法改正前に存在していた有限会社に対して国が「株式会社への強制移行」を命じたわけではないという点です。既存の有限会社は、法律上「特例有限会社」という形態の株式会社として位置づけられ、特別な手続きを行わなくても従来の「有限会社〇〇」という商号のまま無期限に事業を継続できる経過措置が取られました。東京商工リサーチや帝国データバンクの企業動向調査でも、2026年時点において業歴20年を超える企業の多くが、あえて有限会社の看板を下ろさずに営業を続けている実態が報告されています。
【徹底比較】法制度から見た決定的な違いとコスト格差
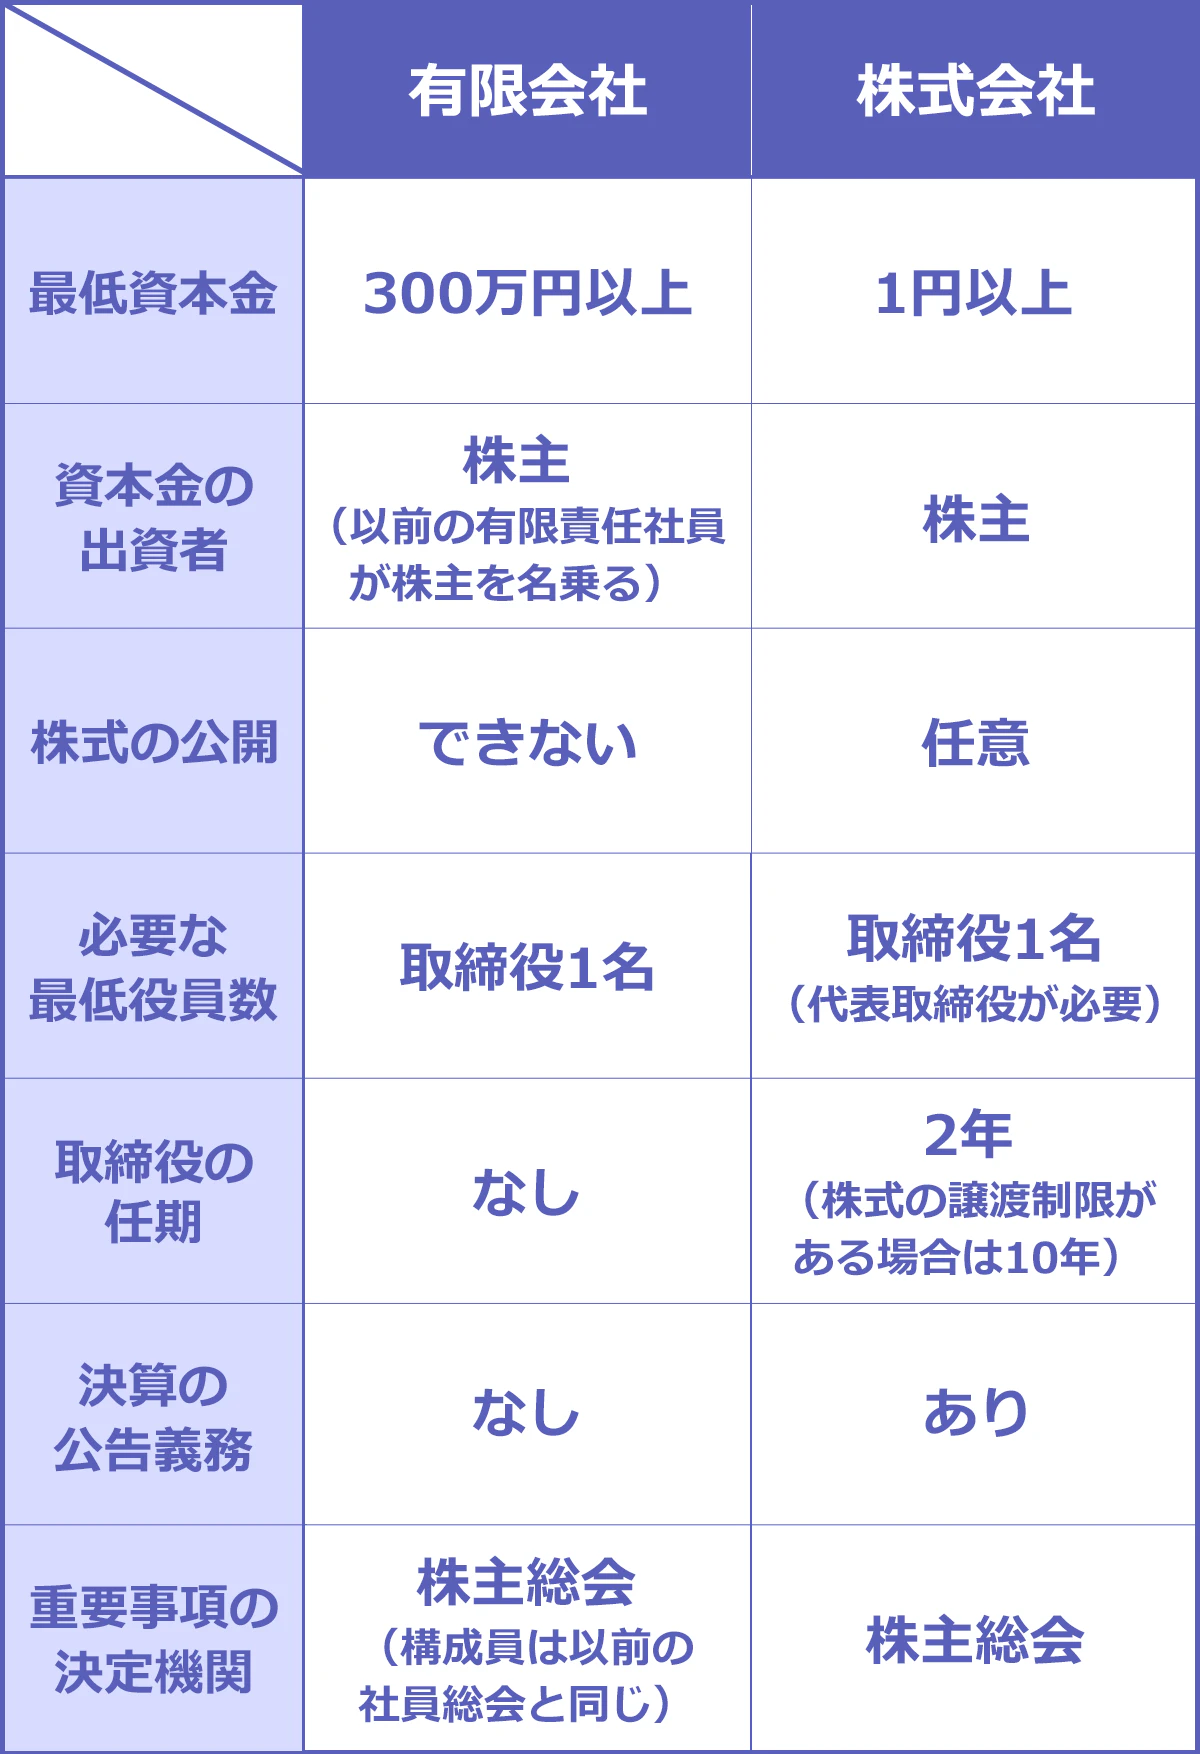
現在事業を営んでいる特例有限会社と、通常の株式会社との間には、実務面および財務面で複数の明確な境界線が存在します。法務省の登記基準や実務慣行に基づき、両者の決定的な差異を以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 役員の任期 | 有限会社:無制限(更新不要) 株式会社:原則2年(非公開会社は最長10年) | 株式会社は2〜10年ごとに改選登記が法律上必須 | 有限会社最大の構造的利点。登記忘れによる過料(最大100万円)のリスクがゼロ。 |
| 役員変更登記の費用 | 有限会社:0円(役員交代時のみ発生) 株式会社:1回あたり約3万〜5万円 | 登録免許税1万円(資本金1億円超は3万円)+司法書士報酬2万〜3万円 | 10年ごとに確実にかかるランニングコストを完全に削減可能。 |
| 決算公告義務 | 有限会社:法律上の義務なし 株式会社:毎期必須(会社法440条) | 官報掲載費用:1期あたり約7万〜10万円前後(電子公告なら別) | 決算書を公に開示するリスクや、公告にかかる実費を合法的に回避できる。 |
| 機関設計の自由度 | 有限会社:取締役1名のみで完結可 株式会社:取締役会や監査役の設置が可能 | 株式譲渡制限会社であれば株式会社も1名で可能 | 小規模同族経営においては、有限会社の簡素な設計が最も扱いやすい。 |
| 社会的信用とブランド | 有限会社:2006年以前設立=業歴20年以上の証明 株式会社:資本力・現代的な信用力 | BtoB取引や金融機関での評価基準 | 「新設できない=20年以上潰れていない」という逆説的な信用が機能。 |
有限会社のメリットデメリット|隠された経営上の強みと弱点
有限会社のメリットデメリットを冷静に比較すると、事業者の規模や目的によって評価が真っ二つに分かれます。
最大のメリットは、何と言っても取締役の任期制限が存在しない点です。一般的な株式会社では、どれほど親族経営であっても定款で定められた最長10年ごとに取締役の重任登記を行わなければなりません。これを怠ると法務局から「みなし解散」の予告を受けたり、裁判所から過料の通知が届いたりします。特例有限会社であれば、役員構成に変更がない限り、登記コストも司法書士報酬も永続的にゼロで済みます。
さらに、決算公告義務が免除されている点も見逃せません。株式会社であれば毎期官報やインターネット上で財務情報を開示する義務を負いますが、特例有限会社はその適用除外となっています。自社の利益状況や財務体質を競合他社や近隣に悟られたくない中小企業にとって、極めて強力な防壁となっているのが実情です。
一方で、デメリットも明白です。特例有限会社は株式の譲渡制限が法律上義務付けられており、社債の発行や新株予約権を利用した機動的な資金調達が制限されます。また、ベンチャーキャピタルからの出資受け入れや新規上場(IPO)を視野に入れる場合、特例有限会社のままでは制度上対応できません。スケール拡大を目指すビジネスモデルとは根本的に相容れない構造になっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
司法書士や中小企業診断士が直面する現場相談、ならびに経営者のコミュニティでは、有限会社の存続に関して非常に現実的な議論が交わされています。
都内で精密金型製造を営む2代目社長(50代)は、顧問税理士から持ちかけられた株式会社化の提案を即座に断った経験を次のように振り返ります。
「先代から受け継いだ『〇〇有限会社』という名前は、近隣の取引先や下請け仲間にとって『20年以上一度も不渡りを出さず、リーマンショックもコロナ禍も乗り越えた会社』という何よりの証明書なんです。資本金1円で作れる株式会社が溢れるいま、あえて有限会社を名乗り続けること自体が、最大の信用担保になっています」
大手信用調査会社の元アナリストも「金融機関の融資審査において、商号が有限会社であること自体をマイナス要因とみなすスコアリングは存在しない。むしろ2006年以前から同一商号で決算を積み上げているという事実は、設立年数の浅い株式会社よりも定量的な評価が高くなりやすい」と証言しています。
ただし、SNSやネット上のビジネス相談板(知恵袋や5ちゃんねる等)では、「就職活動で有限会社に応募するのは不安」「求人票に有限会社とあると古臭いイメージがある」といった若年層求職者のネガティブな反応が散見されます。BtoBの古参取引先には抜群の安定感として映る商号が、採用現場やBtoCのマーケティング領域では「旧態依然とした組織」という先入観を抱かれやすいというギャップが浮き彫りになっています。
一般に知られていない盲点とネットの誤解|株式会社への移行手続きの裏側
ネット上の一部記事では「有限会社は将来性が低いため、早急に株式会社へ移行すべきだ」といった極端な言説が見受けられます。しかし、実務手続きと法的な効果を正しく把握していれば、安易な移行が取り返しのつかない損失を招くことが理解できます。
有限会社から株式会社への移行手続きは、正確には「有限会社の解散」と「株式会社の設立」を法務局へ同時に申請する株式会社への商号変更登記という形を取ります。新規設立と違って資産や負債、従業員の雇用契約、取引先の契約関係はそのまま引き継がれますが、以下のコストと制約が伴います。
第一に、登記の登録免許税として解散登記に3万円、設立登記に3万円(資本金の1000分の1.5が3万円を超える場合はその額)の合計最低6万円が必要です。さらに司法書士への報酬を合わせると、1回の手続きで約10万〜15万円の出費となります。
第二に、最大の盲点となるのが「不可逆性」です。一度株式会社に商号変更を行ってしまうと、後から「やはり役員の任期管理が面倒だから有限会社に戻したい」と考えても、法律上二度と有限会社に戻ることはできません。この不可逆な選択を十分理解しないまま看板を変え、10年後の役員重任登記を忘れて過料を請求される経営者が後を絶ちません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
信用力と社会的評判の比較や経営コストを踏まえた上で、現在有限会社を維持している経営者がどちらの道を選ぶべきか、明確な判定基準を提示します。
▼有限会社をそのまま維持すべき企業
- 親族や少数精鋭のみで経営を完結させている同族企業
- 既存の決まった取引先とのルートビジネスが売上の大半を占めている企業
- 決算内容を社外に一切開示したくない企業
- 役員変更登記の手間や継続的なコストを最小限に抑えたい企業
- 「20年以上続く老舗」という歴史そのものをブランド価値にしたい企業
▼株式会社への移行を即刻検討すべき企業
- 新卒採用や若手の中途採用を積極的に拡大したい企業
- 取引先の与信管理規程で「取引先は株式会社に限る」と内規化されている大手と新規提携を目指す企業
- 金融機関からの大規模借入や社債発行、第三者割当増資など多様なファイナンスを計画している企業
- 将来的なM&Aによる会社売却や事業承継を視野に入れている企業

【有限会社と株式会社の違い】に関するよくある質問(FAQ)
Q1:今から新しく有限会社を設立することは本当にできないのですか?
A1:できません。2006年5月1日の新会社法施行によって有限会社法が廃止されたため、法務局で有限会社の新規設立登記を受け付けることは制度上不可能です。現在有限会社を名乗るためには、既存の特例有限会社をM&A等で会社ごと買収(株式譲渡)するしか方法はありません。
Q2:有限会社から株式会社へ変更すると、銀行口座や許認可はどうなりますか?
A2:法人格自体は同一性を保ったまま継続するため、新規に許認可を取り直す必要がないケースが多いですが、名義変更届の提出は必須です。銀行口座も「有限会社〇〇」から「株式会社〇〇」へ名義変更を行う必要があり、通帳の切り替えや取引先への振込先変更案内といった事務負担が発生します。
Q3:有限会社に資本金の増資制限はありますか?
A3:増資制限はありません。旧有限会社法時代の上限基準や最低資本金300万円といった縛りは新会社法下ですでに外れており、株主総会の特別決議等を経ることで、いくらでも資本金を増額することが可能です。
まとめ:自社のステージに応じた最適な形態選択を
「有限会社は株式会社より劣る古い形態である」という認識は、制度の本質を見誤った一面的な捉え方に過ぎません。取締役の任期が無期限であり、決算公告の負担もなく、業歴20年以上の健全性を無言で証明できる特例有限会社は、小規模経営において極めて強力な「既得権益」とも言える実利を備えています。
看板の見た目や周囲の声に流されることなく、自社の事業展開、採用計画、資金調達ニーズを天秤にかけた上で、有限会社の利点を活かし続けるか、株式会社へ舵を切るかを判断することが肝要です。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。