貯金いくらあれば安心?「平均値の罠」と2026年最新の現実解
相次ぐ生活必需品の値上げや社会保険料の負担増が家計を直撃する2026年、金融機関の通帳を開くたびに「一体いくら貯まれば本当の安心が得られるのか」と思い悩む人は少なくありません。将来への先行きが見通しにくい局面だからこそ、堅実にお金を残したいと願うのはごく自然な防衛本能です。
しかし、ネットやメディアで目にする「年代別の平均貯蓄額」を鵜呑みにして焦燥感を募らせているなら、直ちにその視点を見直す必要があります。富裕層が引き上げる平均値という幻想に惑わされず、いま直面している経済環境と個々の生活実態に根ざした「本質的な防衛ライン」を見極めることが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:「平均値」は一部の富裕層が数値を大きく吊り上げており、実態を正確に捉える指標は「年代別の中央値」と「生活費の月数換算」である。
- 要点2:安心の土台となる「生活防衛資金」は単身者で生活費の3〜6ヶ月分、ファミリー世帯で6〜12ヶ月分の現金確保が鉄則となる。
- 要点3:インフレと金利上昇が定着した2026年の経済環境では、現金の過剰保有自体が資産目減りリスクを生むため、防衛資金を超えた分は的確なインフレ対策へシフトする必要がある。
【平均値の罠】金融広報中央委員会の家計調査が暴く「貯蓄格差」の実態
貯蓄の話題になると、必ず引き合いに出されるのが公的な統計データです。なかでも信頼性の高い指標として参照されるのが、日本銀行に事務局を置く金融広報中央委員会の家計調査(家計の金融行動に関する世論調査)ですが、このデータを読み解く際には致命的な落とし穴が存在します。
統計上の単身世帯の平均貯蓄額は1,000万円前後、二人以上世帯の貯金目安となる平均額は1,300万〜1,500万円前後といった数字が並び、読者に「世間はこんなに持っているのか」という強い劣等感や焦りを抱かせがちです。しかし、平均値はごく一部の億単位の資産を保有する層が数値を極端に引き上げているに過ぎません。
実態を浮き彫りにするのが、数値を低い順に並べた中央に位置する年代別貯金の中央値です。中央値で見ると、単身世帯では約100万〜200万円台、二人以上世帯でも400万〜500万円台まで一気に目減りします。さらに見逃せないのが、貯蓄ゼロ世帯の割合と理由です。同調査によると、金融資産をまったく保有していない世帯は単身で約3割、二人以上世帯でも2割強を占めています。非正規雇用の長期化や日用品・エネルギー価格の高騰、手取り収入の伸び悩みが蓄財のハードルを押し上げているのが偽らざる現場の構図です。

【データ比較】年代別・世帯別の貯蓄中央値と「生活防衛資金の目安」一覧表
では、客観的なデータに基づき、各世代が実際に保有しているリアルな水準と、万が一に備えて手元に置くべき生活防衛資金の目安を整理してみましょう。平均値の呪縛から脱し、現実的な着地点を把握することが安心への第一歩となります。
| 区分・年代 | 詳細・数値データ(中央値) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 20代(単身/二人以上) | 単身:20万〜50万円 二人以上:100万〜150万円 | 手取り3ヶ月分 (約50万〜80万円) | キャリア初期は自己投資と並行し、まず生活費3ヶ月分の確保を最優先にする段階。 |
| 30代(単身/二人以上) | 単身:100万〜150万円 二人以上:200万〜300万円 | 手取り6ヶ月分 (約150万〜250万円) | ライフイベントが重なる時期。防衛資金を確保しつつ少額積立を定着させる分岐点。 |
| 40代(単身/二人以上) | 単身:150万〜250万円 二人以上:300万〜450万円 | 手取り6〜12ヶ月分 (約200万〜400万円) | 教育費負担が最大化する。手元キャッシュを削りすぎず、教育費と老後準備を分離管理すべき。 |
| 50代(単身/二人以上) | 単身:200万〜350万円 二人以上:500万〜700万円 | 生活費1年分+特別準備金 (約400万〜600万円) | 役職定年や退職金の受取設計を視野に入れ、負債の圧縮と確定拠出年金の整理を急ぐ時期。 |
手取り収入のうちどれだけを貯蓄や投資へ回せているかを示す手取りに対する貯蓄割合は、独身世帯で20〜30%、子育て世帯で10〜15%が健全な目安とされています。固定費の見直しを行い、毎月一定額を自動的に先取り貯蓄する仕組み化が機能しているかどうかが、中央値以上の層へ食い込む決定的な要因です。
年代別のリアルな分岐点|30代・40代で「貯金いくらあれば安心」なのか?
人生の転機が集中する30代と40代において、求められる貯蓄の性質は大きく異なります。「漠然とした数千万円」を目指すのではなく、直面するライフリスクの規模に合わせた計算が欠かせません。
まず貯金いくらあれば安心 30代という問いに対しては、世帯属性に応じた「目的別バッファ」が答えとなります。独身であれば生活防衛資金としての150万円〜200万円が手元にあれば、突然の転職や短期の休職にも余裕をもって対処できます。既婚でマイホーム購入や出産を控えている場合は、頭金や諸経費とは完全に切り離した生活防衛資金として最低でも200万円から300万円を流動性の高い普通預金に残しておくことが、夫婦間の金銭的ストレスを回避する最低条件です。
一方、よりシビアな舵取りを迫られるのが貯金いくらあれば安心 40代の家計です。子どもの大学進学費用、住宅ローンの返済、さらには親の介護リスクが重くのしかかります。この世代における安心ラインは、突発的な支出に対応できる現金300万円〜500万円の生活防衛資金に加え、学費専用口座の積立が進んでいる状態を指します。教育費にすべてを注ぎ込み、普通預金が数十万円まで枯渇してしまうと、世帯主の傷病や会社の業績不振といった不測の事態に一撃で家計破綻を招くため、生活防衛資金枠には絶対に手を付けない厳格な管理が求められます。
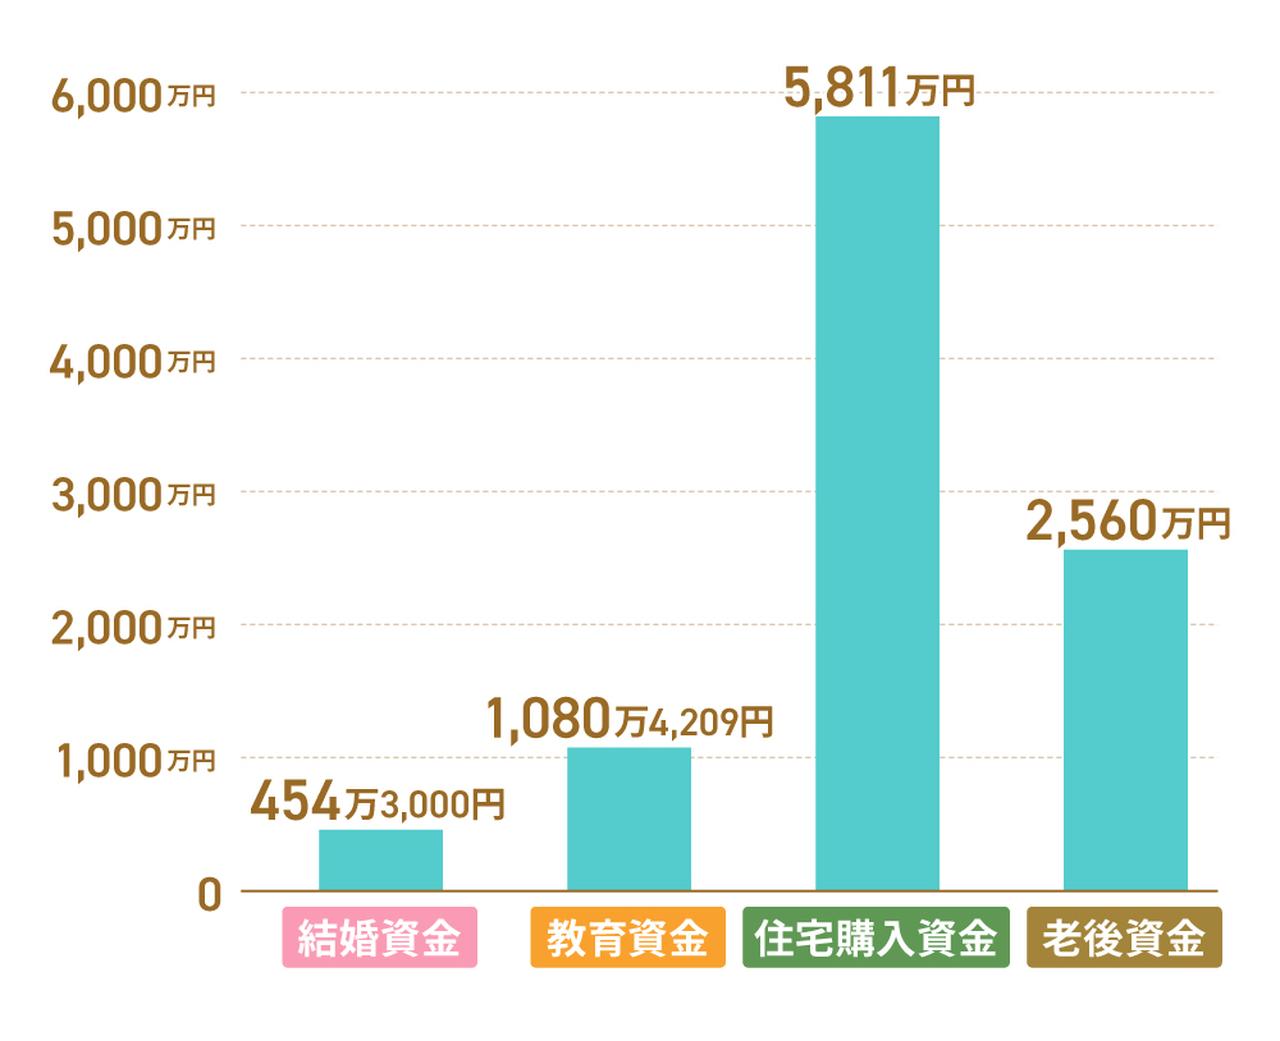
「老後2000万円問題の真相」と2026年最新の老後資金まとめ
貯蓄への不安を語る上で避けて通れないのが、かつて世間を騒然とさせた「老後2,000万円問題」です。金融審議会の報告書が発端となったこの騒動ですが、老後2000万円問題の真相は「夫65歳以上・妻60歳以上の無職世帯が、毎月約5万円の赤字を抱えながら30年間生存した場合に約2,000万円が不足する」という、極めて限定的なモデルケースの試算に過ぎませんでした。
この議論から歳月が経過した2026年最新の老後資金まとめとして押さえるべき現実は、当時の前提が大きく変化している点です。年金支給額のマクロ経済スライドによる実質的な抑制と、近年の持続的な物価上昇が重なり、支出の額面自体は増加傾向にあります。その反面、65歳以降の就業率は過去最高水準を更新し続けており、70歳まで働き続ける就業環境が一般化したことで、退職後の「赤字期間」そのものを圧縮する世帯が増加しています。
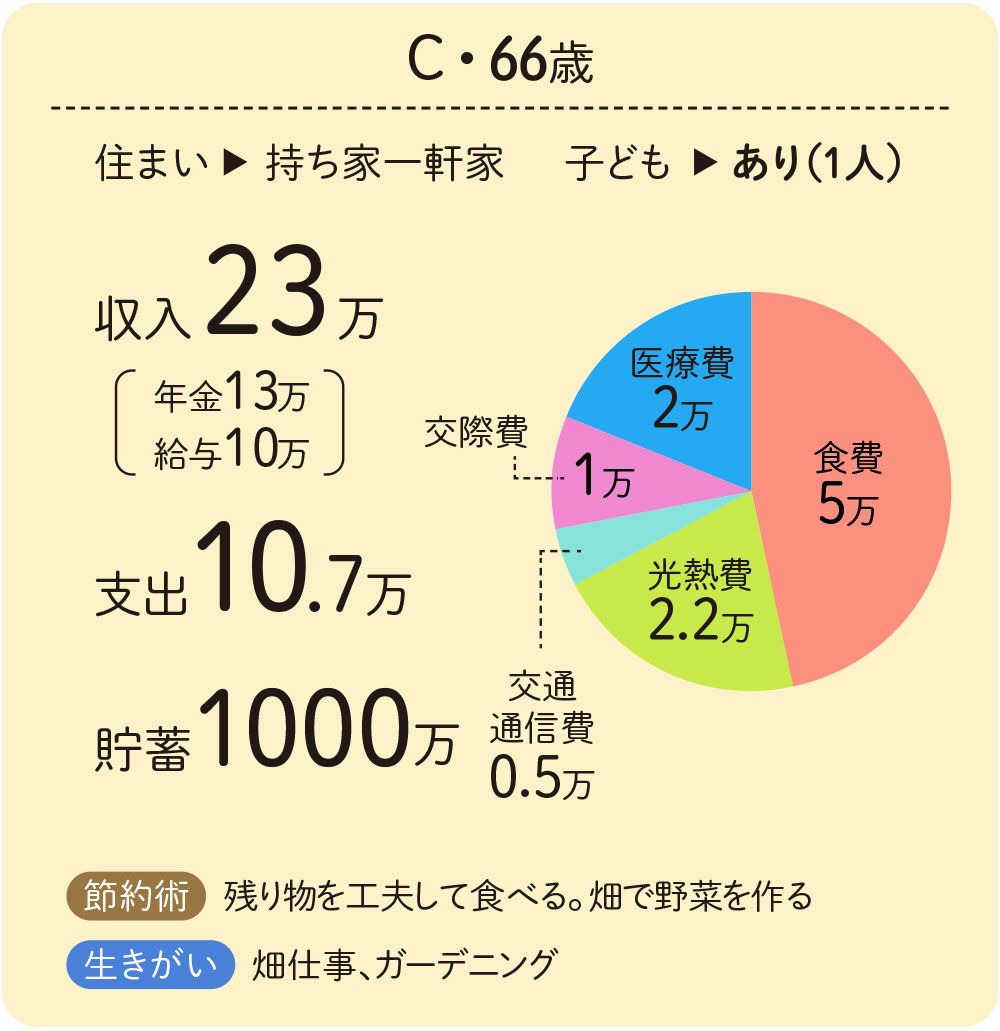
結論として、老後の安心額は一律の2,000万円ではなく、各家庭の「住居形態(持ち家でローン完済済みか、賃貸で家賃が続くか)」と「生涯の年金見込額」、そして「何歳まで働くか」の3要素をかけ算して導き出すのが本質です。持ち家かつ健康で長く働ける基盤があれば老後資金は1,000万円前後でも十分に乗り切れるケースがある一方、賃貸住まいで生活水準を落とせない場合は3,000万円あっても心もとないという、個別化の時代に突入しています。
【実態検証】「通帳に1000万円あっても眠れない」SNSと現場取材で見えた心理的盲点
家計の相談現場やSNS・コミュニティ上の告白を丹念に追っていくと、奇妙な現象に行き当たります。客観的には十分な資産を築いているはずの人が「不安で夜も眠れない」「スーパーの見切り品しか買えない」と訴え、逆に貯蓄額は少なくても精神的に満たされて暮らしている人が存在する事実です。
ある40代会社員男性は、大手掲示板や相談窓口で「金融資産が1,200万円を超えたが、将来の増税やインフレを考えると1円も使えない。妻が外食を提案するたびに激しい怒りを覚えてしまう」と心情を吐露しています。お金そのものを貯めること自体が自己目的化し、過剰な防衛意識が家族関係を圧迫してしまうケースは決して珍しくありません。
行動経済学では、人間が「利益を得る喜び」よりも「同額を失う苦痛」を約2倍強く感じる「損失回避バイアス」が知られています。通帳残高の減少を過剰に恐れる心理は、安心を得るために始めた蓄財が、いつの間にか自らを縛る足かせに変貌している証拠です。また、家族社会学的な視点からも、親世代の「贅沢は敵」「とにかく銀行に預けろ」という昭和・平成初期の価値観に縛られ、健全な金銭の使い時を見失っている共依存的な心理構造が垣間見えます。数字としての安心と、感情としての安心は全くの別物であることを自覚しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
インフレと金利復活が常態化した環境において、手元の現金をどう扱うべきかは、その人のライフステージや金融リテラシーによって明確に二分されます。
▼「現金の蓄積」を優先すべき人の条件:
- 生活防衛資金(生活費3〜6ヶ月分)がまだ口座に確保できていない人
- 向こう2〜3年以内に結婚、出産、住宅購入、進学など確定的な大口出費を控えている家庭
- 自営業・フリーランスなど、月々のキャッシュフローの振れ幅が大きい職種の人
▼「現金の過剰保有」に警鐘を鳴らすべき人の条件:
- 生活防衛資金を大きく超える数百万円以上の現金を、金利の極めて低い普通預金に放置している人
- 物価上昇によって現金の「実質的な購買力」が目減りしている現実に目を背けている人
- 資産の増減ばかりが気になり、健康維持や自己投資、家族との思い出作りへの支出を極度に制限してしまう人
【プロの結論】インフレ対策と資産形成|現金信仰を捨てて安心を掴む判断基準
かつてのデフレ時代であれば、現金を通帳に眠らせておくだけで実質的な価値が保たれていました。しかし、物価が毎年上昇するインフレ局面に突入した今、インフレ対策と資産形成を組み合わせない現金偏重の防衛策は、静かに購買力を削り取られる自殺行為に等しいと言わざるを得ません。
真の経済的安心を獲得するための合理的アプローチは、資産を「使う予定のない現金の山」にするのではなく、明確な3つの層(レイヤー)に再編成することです。
第1層は、日々の生活費と突発的な危機に備える流動性資金(生活防衛資金)。これは普通預金や中途換金性の高い個人向け国債で、生活費の半年から1年分を厳格にキープします。第2層は、5年〜10年以内に使う使途確定資金(教育資金や住宅リフォーム代)。これには元本安全性の高い定期性預金や手堅い債券を活用します。そして第3層が、10年以上手を付けない将来のための成長投資枠です。新NISAなどの非課税制度を活用し、世界経済の成長に連動する低コストのインデックスファンド等へ長期・分散・積立で配分していきます。
防衛資金という「強固な盾」を足元に敷き詰めた上で、残余資金でインフレに対抗する「賢明な矛」を持つ。この二段構えの構造こそが、数字の多寡に振り回されない持続可能な安心をもたらします。
【貯金いくらあれば安心】に関するよくある質問(FAQ)
Q1:手取りが少なくて毎月の貯金が全くできません。まず何から手をつけるべきですか?
A1:貯金ができない最大の原因は「余ったお金を貯めようとする」意識にあります。給与受取口座から給与日に自動で別口座へ資金が移動する「先取り貯蓄」の仕組みを整えるのが先決です。まずは手取りの5%や1万円といった少額からスタートし、同時にスマートフォン通信費の格安プランへの移行や不要なサブスクリプションの解約など、一度の手続きで永続的に効果が出る固定費の削減を徹底してください。
Q2:生活防衛資金は投資に回してはいけないのでしょうか?
A2:生活防衛資金は絶対に投資商品へ回してはいけません。相場の急落と勤務先の業績悪化や病気が同時に発生した場合、暴落した底値で生活費のために資産を取り崩さざるを得なくなるという致命的なリスクを負うためです。防衛資金は「リターンを生まない保険」と割り切り、いつでも即座に引き出せる普通預金など流動性の高い場所で保管するのが鉄則です。
Q3:独身30代で貯金300万円は少ないですか?安心できるラインですか?
A3:金融広報中央委員会の調査に照らし合わせると、30代単身世帯の中央値(100万〜150万円程度)を大きく上回っており、客観的に見て極めて優秀な水準です。月の生活費が20万円程度であれば、約15ヶ月分の生活防衛資金がすでに確保されている計算になります。したがって、現金の追加積み増しに執着するよりも、防衛資金の枠組みを明確にした上で、余剰分を将来のインフレ対策に向けた積立投資などに振り向けるフェーズにあると評価できます。
まとめ:今後の動向と失敗しないための判断基準
「貯金いくらあれば安心か」という問いに対する最終的な答えは、他人が提示する平均値のなかに転がっているわけではありません。生活防衛資金として「自分が無収入になっても半年〜1年間は尊厳を保って暮らせる絶対防衛ライン」を確定させ、その現金を確保した後は、インフレの波から購買力を守る資産形成へと歩みを進めるのが正道です。
通帳の残高という単一の数字に怯える生き方を脱し、収支のコントロール力、自活できる健康とスキル、そして必要なリスクテイクを見分ける知識を身につけること。それらの複合的な土台が整ったとき、外部の経済環境がどのように揺れ動こうとも崩れない、本物の精神的安定が手に入ります。 (出典: 貯金 いくら あれ ば 安心(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。