保険料控除申告書の書き方2026!新旧計算式とミス防ぐ記入術
毎年秋から冬にかけて各企業で一斉に始まる年末調整。手元に届く「生命保険料控除証明書」を片手に、複雑な計算や細かな記入欄を前に頭を抱える給与所得者は少なくありません。2026年現在、マイナポータル連携や各種人事労務クラウドによるデジタル化が加速度的に進んでいるものの、入力画面の背後にある判定ルールや紙の様式に準拠した申告ロジックは依然として変わらず、理解不足による控除漏れや計算ミスが後を絶ちません。
特に「一般生命保険」「介護医療保険」「個人年金保険」の3枠区分や、契約日によって異なる「新制度・旧制度」の計算式の混在は、多くの会社員がつまずく最大の関門です。正しい控除申告を行わなければ、本来戻ってくるはずの数万円単位の還付金を取りこぼすことになります。本稿では、国税庁が公表する最新ルールに基づき、損をしないための正確な書き方と計算の実務、現場で頻発するミスの防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:契約時期(2011年12月31日以前=旧制度/2012年1月1日以降=新制度)の判定ミスによる控除額の目減りが多発しており、証明書の「適用制度」確認が最重要となる。
- 要点2:生命保険料控除(最大12万円)、地震保険料控除(最大5万円)、iDeCoなどの小規模企業共済等掛金控除(全額控除)を正確に積み上げることで手取り額が大きく変わる。
- 要点3:家族名義の保険や国民年金追納分でも「実際に誰が保険料を負担したか」によって合算控除が可能であり、続柄や支払実態の適切な申告が節税の決定打となる。
【2026年最新】年末調整の変更点と保険料控除申告書を取り巻く現場のリアル
国税庁給与所得者の保険料控除申告書をめぐる実務環境は、電子化の進展に伴い大きな過渡期を迎えています。2026年最新年末調整の変更点として特筆すべきは、国税庁の「年末調整控除申告書作成用ソフトウェア」の機能拡充や民間労務SaaSとマイナポータルの連携強化により、データ連携を利用する企業が過半数を超えた点です。民間保険会社が発行する控除証明書も、紙のハガキ郵送からXMLデータによる電子的交付へと移行する割合が年々上昇しています。
しかし、大手労務管理代行会社の担当者は「入力作業がWebフォームに置き換わったとしても、入力者が制度の骨子を理解していなければミスは防げない」と指摘します。自動計算システムを過信した結果、旧制度と新制度の区分選択を誤ったり、証明書に記載された「証明額(申告日時点の実績額)」と「申告額(12月末までの見込額)」の入力欄を取り違えたりする初歩的エラーが各社の現場で相次いで報告されています。最終的に税務上の責任を負うのは申告者本人であるため、システムの案内を鵜呑みにせず、自力で検算できる知識が不可欠です。
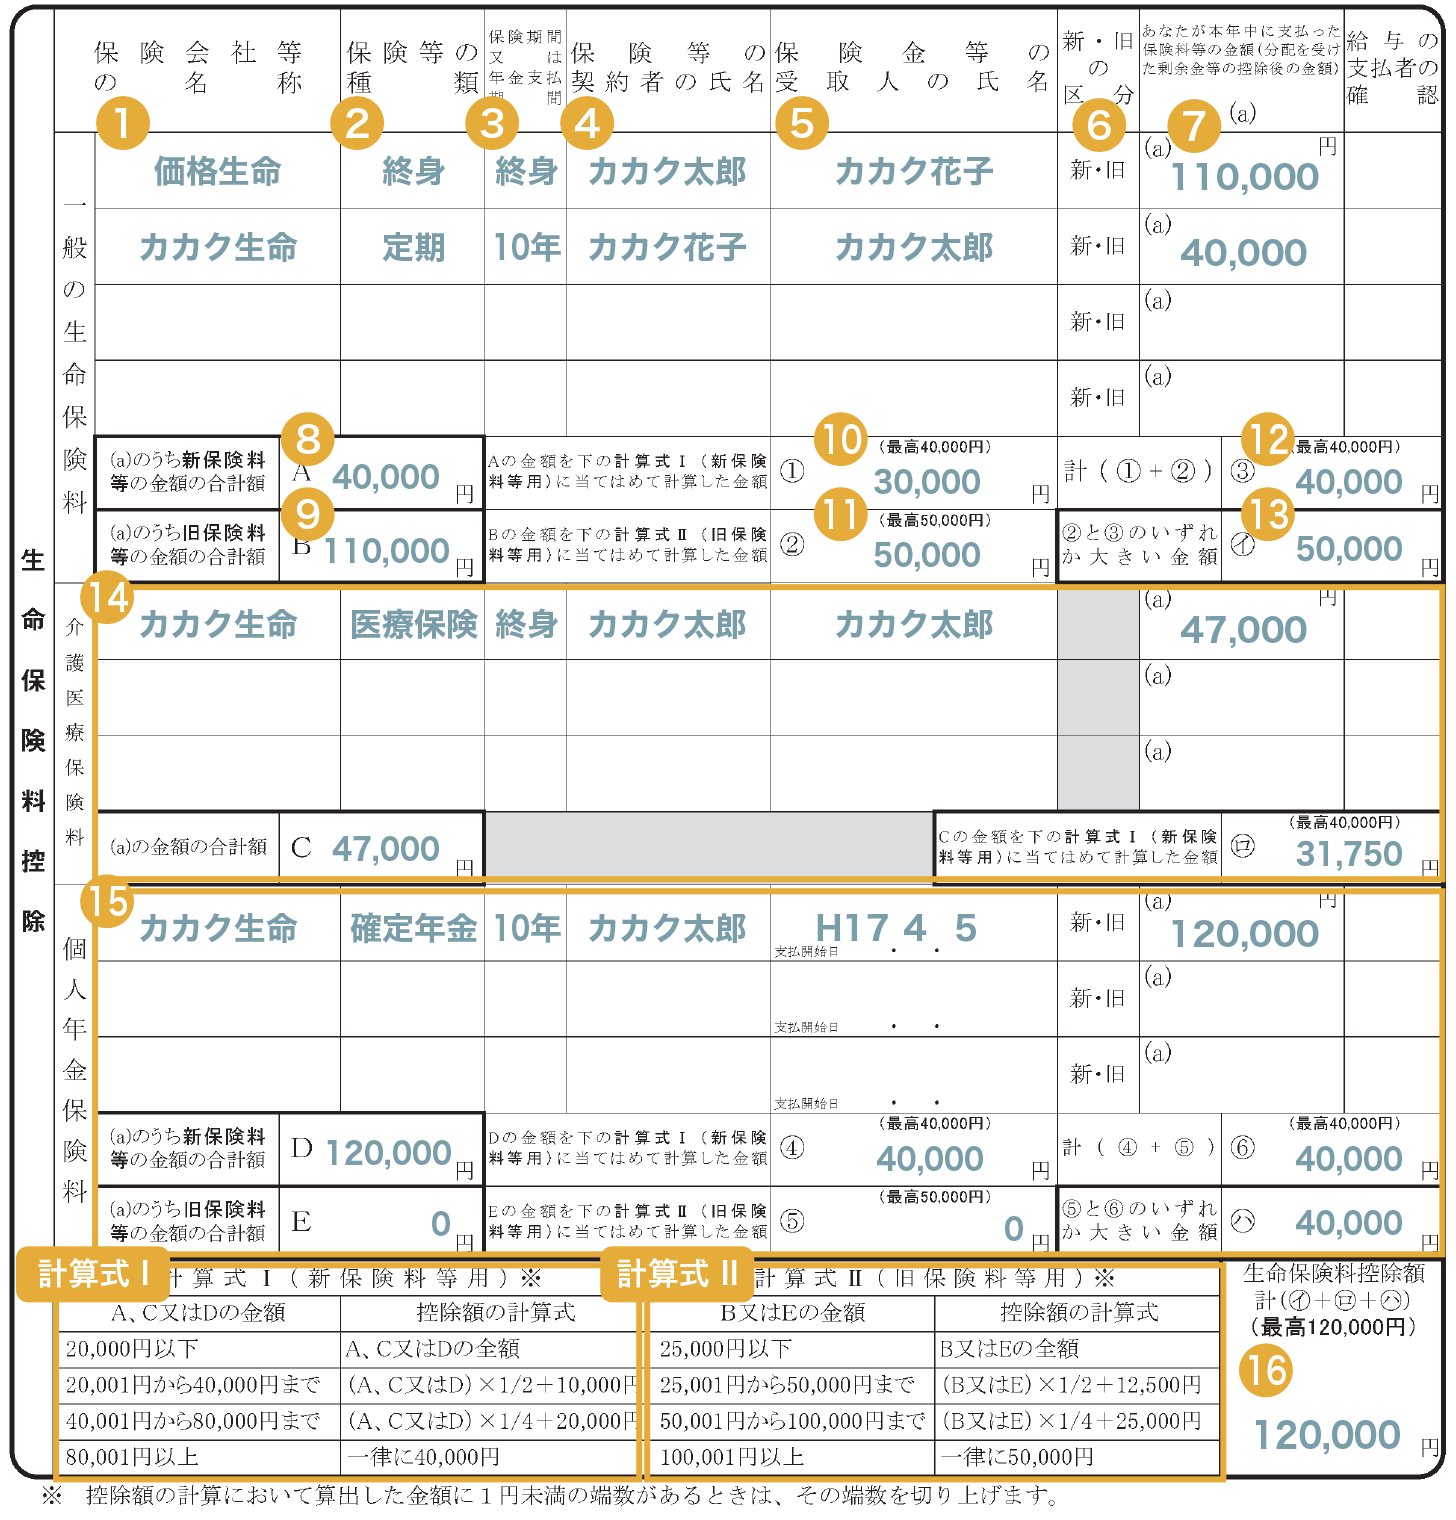
新旧区分の違いで損していませんか?計算式詳細まとめと上限額のカラクリ
生命保険料控除で最も多くの人が手取りを減らしてしまう要因が、2012年を境に導入された「新制度」と「旧制度」の取り違えです。手元に届いたハガキにおいて、まず最初に見るべきは生命保険料控除証明書の見方であり、券面に印字された「新」「旧」の区分表記を確認しなければなりません。区分によって控除額の計算テーブルと適用上限がまったく異なります。
| 制度区分 | 対象保険の種類 | 各枠の上限額 | 全体の適用上限額 |
|---|---|---|---|
| 旧制度 (2011年12月31日以前契約) | ・一般生命保険 ・個人年金保険 | それぞれ最高50,000円 (年間支払額10万円超で上限到達) | 一般+年金で最大100,000円 |
| 新制度 (2012年1月1日以降契約) | ・一般生命保険 ・介護医療保険 ・個人年金保険 | それぞれ最高40,000円 (年間支払額8万円超で上限到達) | 3枠合算で最大120,000円 |
| 新旧併用時 (同一枠内に双方が存在) | 一般または個人年金において新旧の両方を契約している場合 | 新旧の控除額合算、ただし各枠の限度額は40,000円 (旧制度単独で4万円超なら旧の金額を適用可) | 3枠すべてを合わせて最大120,000円 |
新制度旧制度計算式詳細まとめにおける最重要ルールは、支払保険料に応じた逓減率の違いです。新制度では年間支払額が80,000円を超えると一律40,000円の控除額で頭打ちになります。一方、旧制度では年間支払額が100,000円を超えた段階で一律50,000円の控除上限に達します。新制度には新たに新設された介護医療保険料控除上限額(40,000円)が独立して設定されているため、医療保険やがん保険を旧制度時代からそのまま保有しているか、新制度の契約に切り替えたかによって適用できる枠組み自体が変動します。
【実態検証】保険料控除申告書ミス評判ネットの反応と現場で頻発するトラブル
SNSやネット掲示板上では、毎年11月から12月にかけて「申告書の再提出を求められた」「還付金が思ったより大幅に少なかった」という嘆きの声が溢れ返ります。保険料控除申告書ミス評判ネットの反応を独自に分析・分類したところ、給与所得者が陥りやすい典型的なミスには明確な共通項が存在していました。
最も典型的な事例が、年末調整保険料控除申告書記入例でも注意喚起される「契約者と保険金受取人の関係性」および保険料控除申告書続柄の書き方です。妻が契約者となっている生命保険であっても、保険料を実際に給与所得者本人の口座から支払っており、受取人が本人または配偶者・親族であれば本人の控除対象として申告可能です。ところが、申告書の「保険等の契約者の氏名」欄に「本人」と書いてしまったり、受取人との続柄欄を空欄にして突き返されるケースが多発しています。正しい記入は「契約者:妻の氏名」「続柄:妻」であり、その上で「保険料を負担している者:本人」という実態を証明しなければなりません。
また、生命保険会社から届くハガキに印刷された金額のうち、「9月末時点の支払実績額」をそのまま転記してしまい、12月末までの「申告予定額(見込額)」を書かなかったために控除額が数千円から1万円以上目減りして確定してしまうトラブルも現場の労務担当者を悩ませる恒例のミスとなっています。
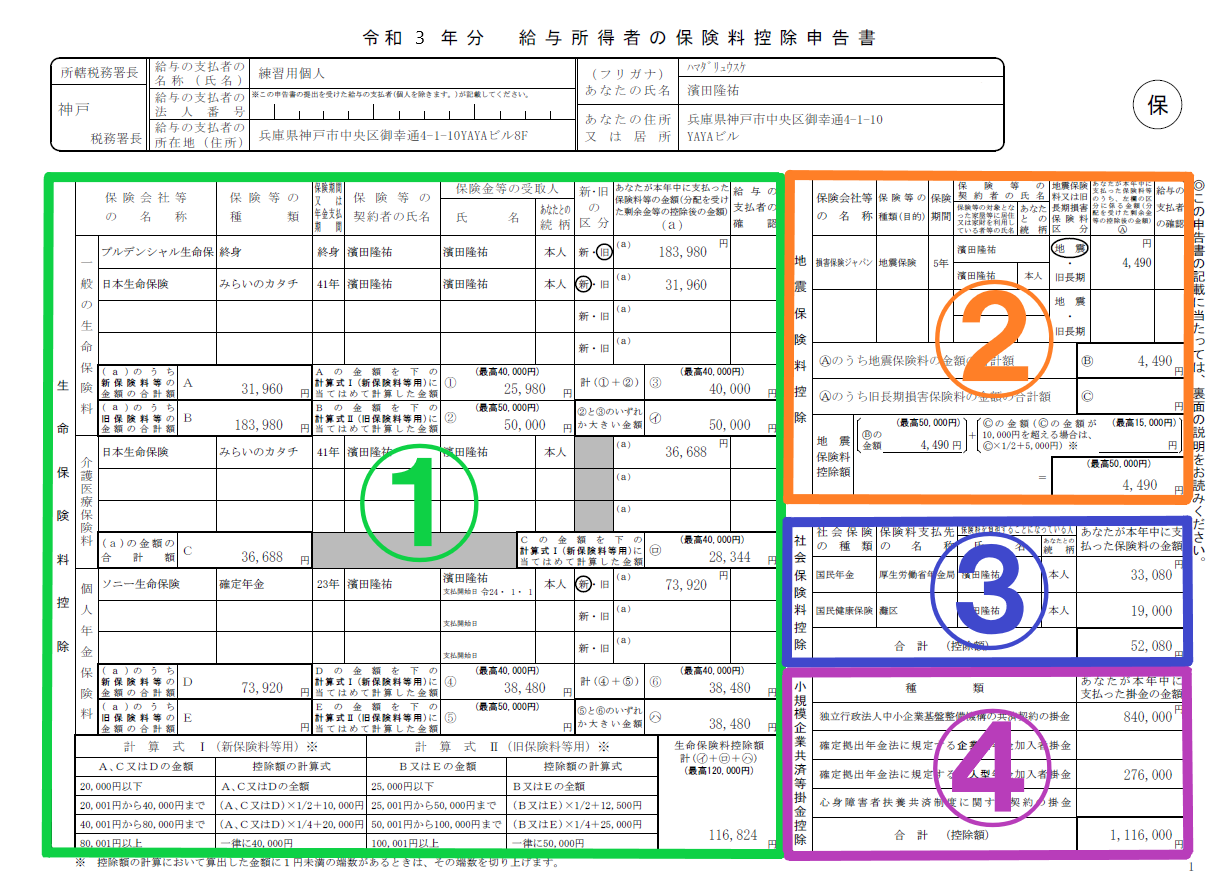
地震保険・iDeCo・個人年金・社会保険料追納まで完全網羅する記入ガイド
生命保険料控除の枠組み以外にも、控除申告書の右半分に並ぶ諸控除は税負担の軽減効果が極めて高いため、正確な記入が求められます。
地震保険料控除の書き方と旧長期損害保険料の扱い
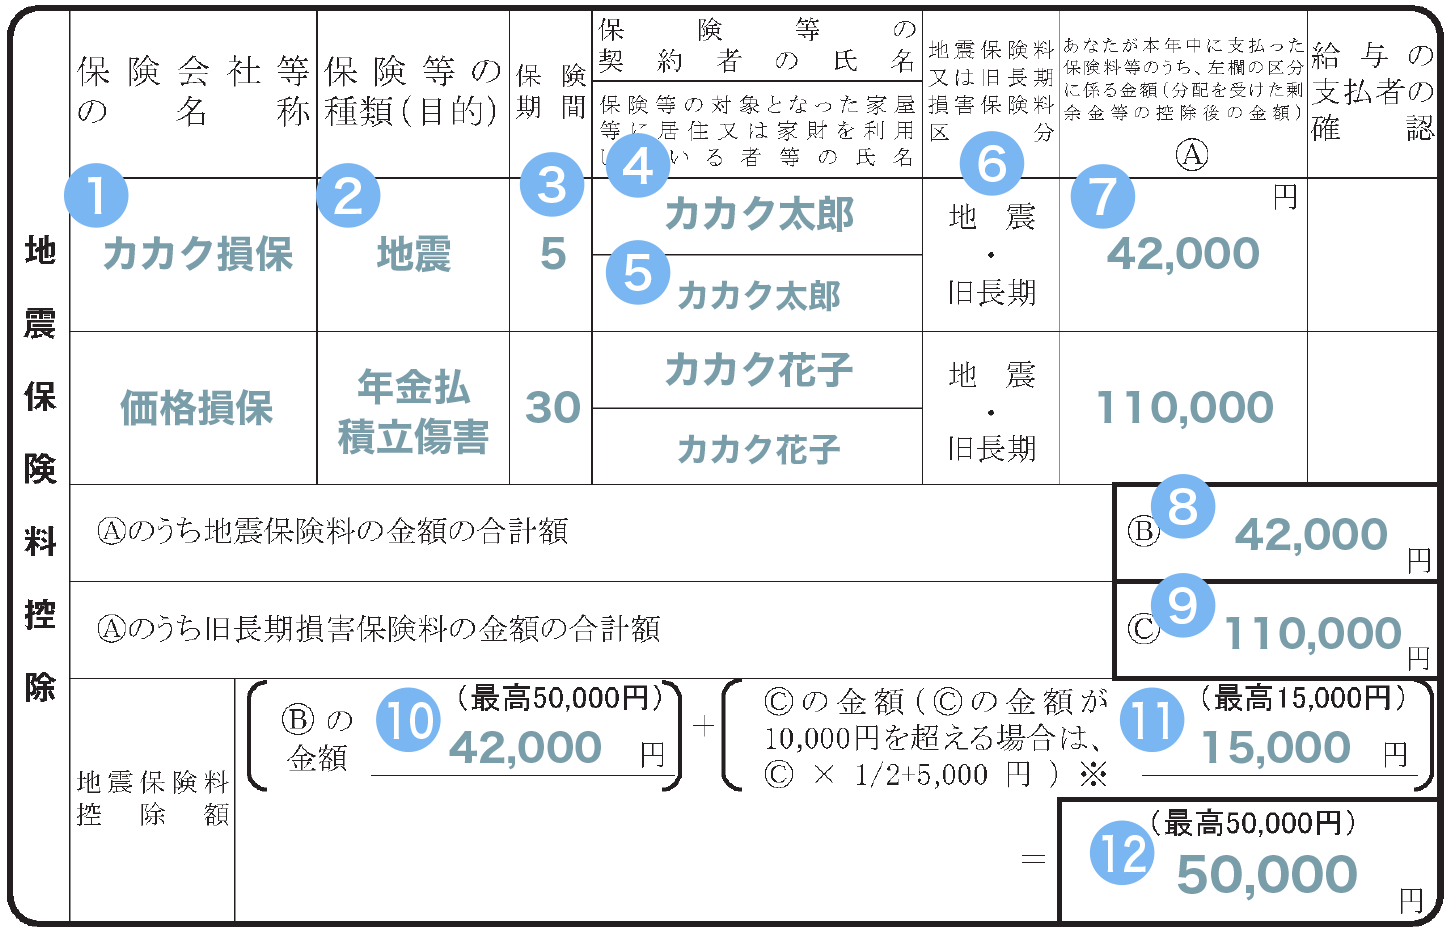
地震保険料控除の書き方では、保険会社から送付される証明書に「地震保険料」と「旧長期損害保険料」のどちらが記載されているかを厳密に見分けます。地震保険料は年間支払額の全額(上限50,000円)が控除対象になります。一方、2006年末までに締結した経過措置対象の旧長期損害保険料は、支払額に応じて最高15,000円までの控除にとどまります。1つの契約で両方を支払っている場合はいずれか有利な方を選択し、複数契約がある場合でも合算上限は50,000円となります。
個人年金保険料控除申告書の要件とチェック項目
個人年金保険料控除申告書を記入する際、一般的な生命保険と混同しないよう注意が必要です。個人年金として控除を受けるためには、保険契約に「個人年金保険料税制適格特約」が付加されていなければなりません。この特約が付いていない変額年金や一時払い年金などは、名称が年金保険であっても「一般生命保険料控除」の枠に分類されます。証明書券面の上部に記載された適用区分を必ず目視確認してください。
小規模企業共済等掛金控除iDeCoと社会保険料控除追納の経緯と理由
資産形成を行う現役世代にとって極めてインパクトが大きいのが、小規模企業共済等掛金控除iDeCo(個人型確定拠出年金)です。iDeCoの掛金は全額が所得控除の対象となります。国民年金基金連合会から10月下旬から11月頃に届く証明書に記載された金額を、申告書下部の「小規模企業共済等掛金控除」欄の「確定拠出年金法に規定する個人型年金加入者掛金」の項目へ転記します。
さらに、見落とされがちなのが社会保険料控除における追納分です。過去の未納期間分を納付した国民年金や、就職前に猶予を受けていた学生納付特例の追納分は、納付した年の控除対象となります。申告書には社会保険料控除追納の経緯と理由として「国民年金保険料追納分」と明記し、日本年金機構が発行した控除証明書(領収証書)の原本を添付することで、支払った保険料全額を所得から差し引くことが可能です。
一般に知られていない盲点とネットの誤解
ネット上の情報や社内の噂話で広まりがちな俗説の中に、「控除申告書に書く生命保険料は多ければ多いほど得をする」という誤解があります。前述の通り、各枠には4万円から5万円の厳格な上限が設定されており、合計でも新制度なら最大12万円、旧制度なら最大10万円(併用時12万円)までしか所得控除されません。
年間20万円の一般生命保険料を払っていても、控除上限に達した時点で残りの8万円超に対する税制優遇は発生しません。もし夫婦共働きであれば、夫の一般生命保険枠がすでに上限に達している場合、夫名義の別の保険を無理に夫の申告書に書くのではなく、受取人を調整して妻の申告書で控除を受けた方が世帯全体の手取りを増大させられるケースが存在します。生計を一にする配偶者間でどの保険を誰の申告書に割り振るかという戦略的視点が、一般には広く共有されていません。
また、「二十歳を迎えた大学生の子どもの国民年金保険料」を親の口座から立て替えて納付した場合、親自身の給料から天引きされている健康保険や厚生年金とは別に、親の保険料控除申告書で全額控除を適用できます。これは違法でも裏技でもなく、所得税法第74条に規定された「居住者が自己と生計を一にする配偶者その他の親族の負担すべき社会保険料を支払った場合」に認められた正当な権利です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
保険料控除申告書の提出にあたり、画一的にすべての証明書を添付するのではなく、自身の家計状況と契約形態に応じた取捨選択の判断基準を持つことが肝要です。
【積極的に申告をフル活用すべき人】
- 複数の保険会社で新制度・旧制度の契約が分散している人:計算シミュレーションを行い、旧制度単独適用か新旧併用かを慎重に選択することで、数千円単位の控除上乗せを享受できます。
- 過去に国民年金の免除期間があり追納を行った人、または大学生の子の年金を支払った人:社会保険料控除は上限が存在しないため、支払額の100%が所得控除となり、所得税率に応じた絶大な節税リターンを得られます。
- iDeCoに加入し、給与天引きではなく個人口座から口座振替で掛金を拠出している人:会社側で拠出額を把握できていないため、申告書への記載を怠ると一切の控除が受けられなくなります。
【過度な書類収集や申告作業に慎重になるべき人】
- すでに1つの契約で年額8万円(旧制度は10万円)を超えている枠に、少額の保険を追加しようとしている人:上限到達後の証明書を苦労して探し出し、添付書類として提出しても控除額は1円も増えず、事務処理の手間と紛失リスクが増大するだけです。
- 住宅ローン控除の初年度適用などで、すでに課税所得に対する所得税額がゼロ近くまで相殺されている人:所得税からの控除余力がない場合、保険料控除による還付効果が極めて限定的になるケースがあります(ただし住民税への反映があるため申告自体は無駄ではありません)。
【保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:控除証明書の原本ハガキを紛失してしまいました。どうすればいいですか?
A1:保険会社の契約者専用Webサイト(マイページ)から再発行申請を行うか、電子交付(XMLデータ)をダウンロードして印刷またはオンライン提出してください。年末調整の社内締め切りに間に合わない場合は、いったん証明書なしで申告書を提出可能か労務担当部署に相談し、追って提出するか、年明けの確定申告(還付申告)でリカバリーする手順を取ります。
Q2:妻名義で契約している医療保険を、夫の年末調整で控除申告できますか?
A2:可能です。要件は「契約者が誰であるか」ではなく「保険料を実際に負担しているのが誰か」、そして「保険金の受取人が本人または配偶者・親族であるか」です。夫の口座から保険料が引き落とされており、生計を一にしている実態があれば、夫の申告書に記入して控除を受けることができます。
Q3:年末調整で保険料控除の申告を完全に忘れて提出してしまいました。もう手遅れですか?
A3:手遅れではありません。勤務先によっては翌年1月末頃まで年末調整の再計算(訂正処理)を受け付けてくれる場合があります。それが不可能な場合でも、翌年2月16日から3月15日までの確定申告期間(還付申告自体は翌年1月1日から5年間有効)に、所轄税務署へ確定申告書と控除証明書を提出すれば、納め過ぎた税金の還付を全額受けることができます。
まとめ:2026年版の正しい申告で手取りを守るための最終チェック
給与所得者にとって、年末調整は1年間の税額を正しく確定させ、過納分を取り戻す最も身近で強力な防衛手段です。2026年の実務においては、手続き自体のデジタル化やマイナポータル連携による簡素化が進む一方で、新旧制度の判定、家族間での支払実態の整理、iDeCoや国民年金追納分といった全額控除項目の漏れなき計上など、基礎的な税務知識の有無が手取り額の差となって如実に現れます。
提出期限の間際に慌てて記入するのではなく、手元に届いた各保険会社の控除証明書と年金機構の通知を机上に並べ、どの枠がすでに上限に達しているか、誰の申告書に含めるのが最も世帯として得策かを冷静に見極めてください。1枚の申告書を正しく仕上げる緻密な作業こそが、インフレ下における確実な可処分所得防衛の第一歩となります。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。