年末調整の保険料控除の書き方完全版!2026年最新記入例と落とし穴
毎年秋から冬にかけて各職場へ配布される「給与所得者の保険料控除申告書」。手元に届いた生命保険料控除証明書を片手に、「どの枠にどの数字を書き写せばいいのか分からない」「新契約と旧契約の計算式が複雑で手が止まる」と頭を抱える会社員は少なくありません。デジタル化が進む2026年の税務現場でも、名義の扱いや特約の区分を巡る初歩的な記入ミスによる手戻りが後を絶ちません。
保険料控除は、正しく申告するだけで数千円から数万円規模の所得税・住民税が還付される、会社員にとって最も身近な節税手段の一つです。しかし、制度の仕組みを曖昧なまま処理していると、受けられるはずの控除枠を使い残したり、税務署からの指摘で修正を余儀なくされたりするリスクを抱えます。本稿では、複雑怪奇に見える書類の構造をロジカルに解き明かし、損をしないための実践的な記入手順を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠構成で、新旧契約の組み合わせにより所得税で最大12万円の控除枠をフル活用できる。
- 要点2:妻名義の保険であっても「夫が保険料を実質負担している」実態があれば夫側の控除として申告可能だが、受取人の続柄要件に厳格なルールが存在する。
- 要点3:万が一控除証明書を紛失・未着のまま社内提出期限を過ぎても、翌年1月の再調整や確定申告によって確実に還付金を取り戻せる。
【2026年最新】給与所得者の保険料控除申告書の全体像と基本ルール
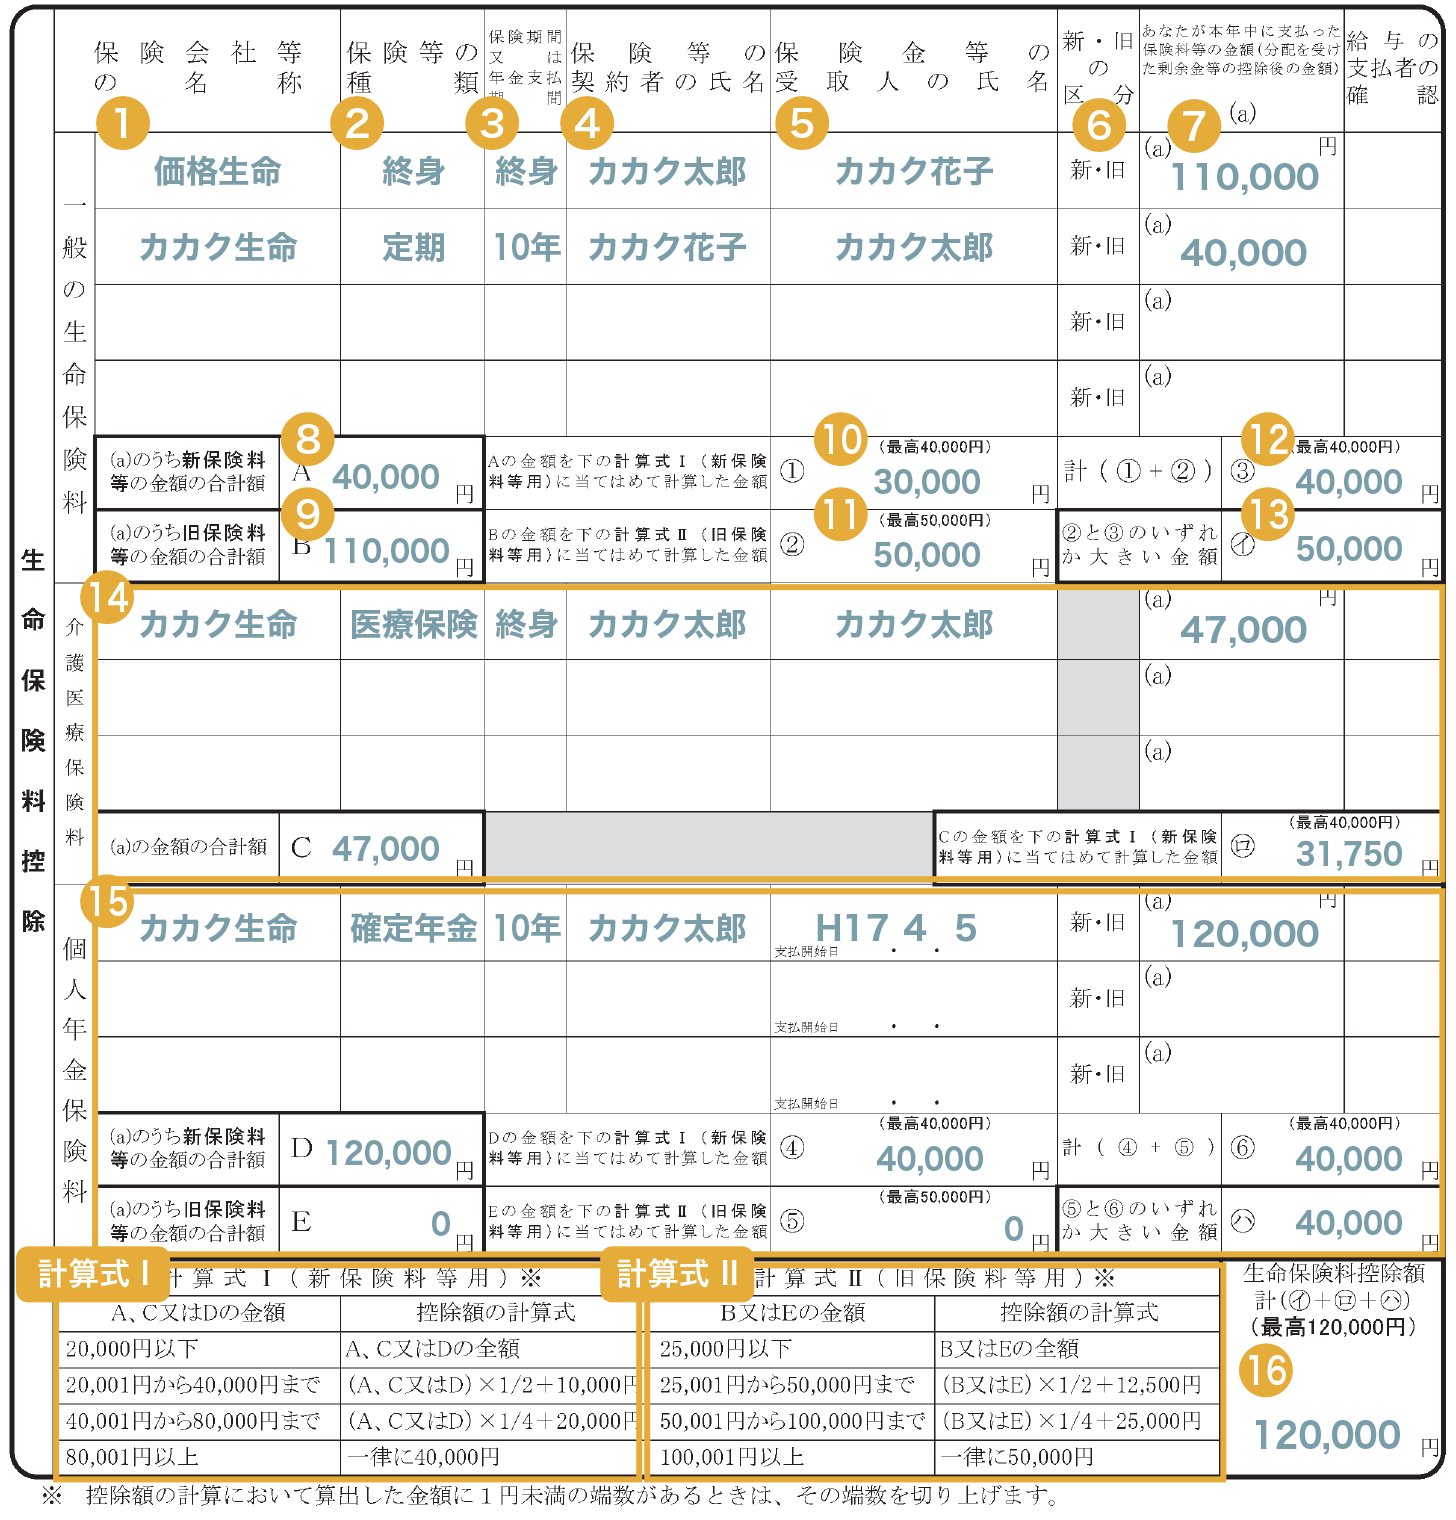
会社員が毎年目にする「給与所得者の保険料控除申告書」は、一見するとマス目が細かく難解な印象を受けますが、記載エリアは大きく4つのブロックに分かれています。左側の大半を占める「生命保険料控除」、右上に位置する「地震保険料控除」、右中央の「社会保険料控除」、そして右下に配置された「小規模企業共済等掛金控除」です。
保険料控除申告書記入例2026年最新の現場トレンドとして、マイナポータル連携を通じた電子データ提出を導入する企業が急増しています。しかし、中小企業を中心に依然として紙の申告書と紙の証明書原本を突き合わせる運用は根強く残っており、アナログとデジタル双方の正しい理解が欠かせません。書式に手書きするにせよ社内システムへ数値を打ち込むにせよ、基本となる入力ルールは完全に同一です。
まず把握すべき大原則は、申告書に記入するのは「その年の1月1日から12月31日までに実際に支払った(または支払う見込みの)保険料」であるという点です。保険会社から10月前後に届く証明書には「証明額」と「申告額(参考額・見込額)」の2段書きがなされているケースが目立ちますが、年末まで契約を継続する場合は「申告額(12月末時点の見込額)」を記載するのが税法上の正解です。
生命保険料控除証明書の見方|新契約と旧契約の違いと計算方法
生命保険料控除の記入で最大の関門となるのが、「新契約」と「旧契約」の区分と計算式の適用です。契約日が2011年(平成23年)12月31日以前のものは「旧契約」、2012年(平成24年)1月1日以降のものは「新契約」として明確に線引きされています。生命保険料控除証明書の見方で最優先すべきは、証券番号の脇などに太字で印字されている「新・旧」の区分表記と「適用制度」の確認です。
旧契約では「一般生命保険料控除」と「個人年金保険料控除」の2種類しか存在しませんでしたが、新契約からは医療保険やがん保険を独立させた「一般生命保険料控除と介護医療保険料控除」、そして個人年金の3種類へと再編されました。各控除枠の所得税における上限額は、旧契約が1枠あたり最高5万円、新契約が1枠あたり最高4万円です。年末調整保険料控除上限12万円という全体リミットに向けて、どの契約を優先して枠に当てはめるかが計算の肝となります。
| 制度区分 | 対象となる控除枠と上限額(所得税) | 年間支払保険料に対する控除額の計算基準 | 編集部の見解・評価 |
|---|---|---|---|
| 新契約 (2012年1月1日以降) | ・一般:最高4万円 ・介護医療:最高4万円 ・個人年金:最高4万円 合計枠:最高12万円 | ・2万円以下:全額 ・2万円超〜4万円以下:支払額×1/2+1万円 ・4万円超〜8万円以下:支払額×1/4+2万円 ・8万円超:一律4万円 | 医療・介護をカバーする契約が増えた一方、1枠ごとの上限が4万円に引き下げられたため、複数枠をバランスよく活用しないと満額控除に届きにくい。 |
| 旧契約 (2011年12月31日以前) | ・一般:最高5万円 ・個人年金:最高5万円 合計枠:最高10万円 | ・2.5万円以下:全額 ・2.5万円超〜5万円以下:支払額×1/2+1.25万円 ・5万円超〜10万円以下:支払額×1/4+2.5万円 ・10万円超:一律5万円 | 1つの契約で年間10万円を超えていれば単独で5万円の満額控除が適用されるため、古い大型終身保険を保有している層には依然として有利な設計。 |
| 新旧併用 (同一区分内に混在) | ・各枠:最高4万円 (旧契約のみで5万円適用も可) 合計枠:最高12万円 | 新契約の計算額+旧契約の計算額(合算の上限4万円)。ただし旧契約単独で4万円を超える場合は旧契約単独計算(最高5万円)を選択可能。 | 旧契約の支払額が6万円(控除額4万円)を超える場合は、あえて新契約を合算せず「旧契約のみ」で申告した方が控除額が大きくなる逆転現象に注意。 |
ここで多くの人が見落としがちなのが、個人年金保険に関する取り扱いです。老後資金の積立目的で加入していても、「個人年金保険料税制適格特約」が付加されていない契約は、個人年金枠ではなく「一般生命保険料控除」として処理されます。保険会社から送られてくる証明書の区分欄に「一般」と記載されているにもかかわらず、自分の判断で年金枠に記入してしまうと、会社の給料担当者から差し戻される原因になります。
【実態検証】「妻名義の保険は控除できる?」現場で頻発する疑問とネットの誤解
人事労務の現場やWeb上の知恵袋・SNS相談で毎年数多く寄せられるのが、「妻名義で契約している保険は、夫の年末調整で控除対象にできるのか」という論点です。ネット上では「契約者本人の給与からしか引けない」「名義人が異なると脱税になる」といった誤った言説が散見されますが、これは税法の規定を正しく捉えていません。
国税庁の基本通達およびタックスアンサーにおいて示されている妻名義の生命保険料控除対象理由は、いたって明確です。「保険料控除の対象となるのは、保険料を自己が実質的に負担していること」が法的な要件とされているためです。つまり、保険の契約者が専業主婦の妻であっても、その保険料が夫の銀行口座から引き落とされていたり、夫の給与から拠出された家計費から支払われている事実があれば、夫の申告書に記入して控除を受けることが完全に認められています。
ただし、ここには見落としてはならない厳格なハードルが存在します。「保険金等の受取人の条件」です。所得税法上、一般生命保険料や介護医療保険料の場合、保険金受取人が「本人、または配偶者その他の親族(6親等内の血族・3親等内の姻族)」でなければなりません。また、個人年金保険料控除の場合はさらに厳しく、「年金受取人が本人または配偶者のいずれかであり、かつ被保険者と同一人であること」が求められます。
妻が契約者で被保険者が妻、受取人が夫という契約であれば、夫が保険料を支払っている限り夫側で控除を受けることができます。一方で、共働き夫婦の場合、妻自身の口座から保険料が引き落とされている契約を夫の年末調整に回すことは原則として認められません。名義だけでなく「実際の資金移動の出どころ」と「受取人の属性」をセットで確認することが、現場におけるトラブル防止の鉄則です。
地震保険料控除と旧長期損害保険料・iDeCoの書き方|取りこぼしを防ぐ重要ポイント
生命保険料控除の隣に構える「地震保険料控除」と「小規模企業共済等掛金控除」も、節税インパクトが極めて高いエリアです。特に住居を所有している世帯や、自助努力で私的年金を運用している現役世代にとっては、確実な記載が求められます。
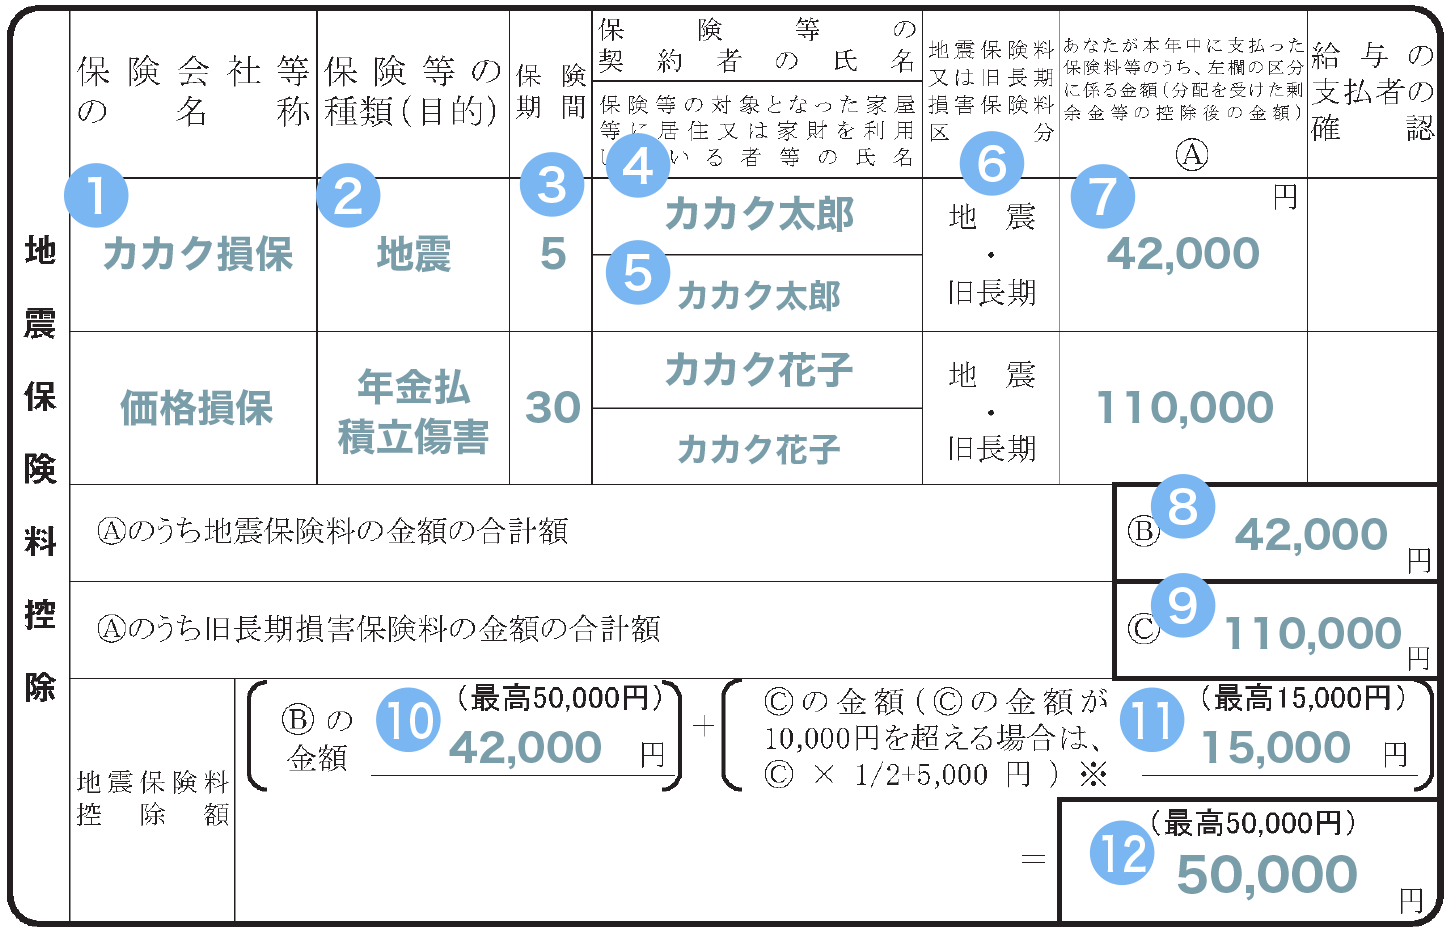
地震保険料控除において頻繁に混乱が生じるのが、「地震保険料控除と旧長期損害保険料」の重複適用に関するルールです。2006年(平成18年)の税制改正で損害保険料控除が廃止された際、経過措置として「2006年12月31日までに締結された一定の長期損害保険(満期返戻金あり・保険期間10年以上)」に限って控除が存続しています。旧長期損害保険料の控除上限は所得税で最高1.5万円、地震保険料は最高5万円です。
もし1つの保険証券の中に地震保険と旧長期損害保険の双方が含まれている場合、両方を同時に控除することはできず、いずれか一方を選択しなければなりません。一般的には上限枠が5万円と大きく設定されている地震保険料を選択する方が節税効果は高くなります。申告書には証明書に記載された金額をそのまま転記し、区分選択のチェックを誤らないよう注意が必要です。
また、確定拠出年金の加入者急増に伴い記載頻度が跳ね上がっているのが、小規模企業共済等掛金控除iDeCoの記入です。iDeCoの掛金は全額が所得控除の対象となり、上限枠の制限を受ける生命保険料控除とは比較にならないほど強烈な減税メリットを持ちます。国民年金基金連合会から毎年10月下旬以降に圧着ハガキで届く控除証明書を確認し、申告書右下の「確定拠出年金法に規定する個人型年金加入者掛金」という極めて狭い行に支払合計額を記入します。年末調整保険料控除書き方詳細まとめとして、この数行を埋め忘れるだけで年間数万円の還付金を逃すケースが現場では最も悔やまれる失点となっています。
【トラブル防止】控除証明書紛失再発行の経緯と期限に間に合わない時のリカバリー策
年末調整の時期、社内チャットツールや人事部窓口へ最も多く持ち込まれるパニック相談が「控除証明書が見当たらない」「紛失してしまった」という事態です。10月に郵送されたハガキをDMと誤認して破棄してしまったり、電子化の過渡期においてWebマイページからのダウンロード手順が分からず放置してしまうケースが典型的な控除証明書紛失再発行の経緯です。
紛失に気づいた時点で取るべき第一のアクションは、各保険会社の契約者専用Webサイトへのアクセスです。近年は大手生命保険各社がマイページ上での即時電子発行やPDFダウンロードに対応しており、自宅のプリンターや社内出力で即日再取得できる体制が整っています。もし郵送での再発行が必要となった場合、依頼から手元に届くまで概ね1週間から10営業日を要するため、会社の締め切りに間に合わない懸念が浮上します。
万が一、社内の提出締め切りまでに再発行書類が手元に揃わなかったとしても、絶望する必要はまったくありません。年末調整の法的処理には2つのセーフティネットが用意されています。
第1のルートは、勤務先での「翌年1月末までの再調整」です。会社の給与計算スケジュールに余裕がある場合、1月中に再発行された証明書を提出すれば、1月支給の給与で年末調整をやり直してもらえる企業は少なくありません。第2のルートは、翌年2月16日から始まる「確定申告」での自己リカバリーです。年末調整では保険料控除を一切書かずに提出して源泉徴収票を受け取り、後日届いた控除証明書を添付して確定申告書を作成・提出すれば、払いすぎた税金は指定口座へ1円の狂いもなく還付されます。「締め切りに遅れたから控除を諦める」という選択だけは絶対に避けてください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
保険料控除を巡る実務と家計管理の健全性を検証すると、単に「枠があるから埋める」という姿勢には一定の構造的リスクが存在します。制度を最大限活用して家計防衛に役立てるべき層と、控除に囚われて本質を見失ってはならない層の境界線を明確に提示します。
【積極的に控除枠を使い切るべき人】
子育て世帯や住宅ローンを抱え、死亡保障や医療保障を現実に必要として加入している層です。すでに支払っている保険料であれば、1円たりとも漏らさず申告して還付を受けるのが資産防衛の鉄則です。また、iDeCoや小規模企業共済を活用している層は、所得税・住民税の負担軽減効果がダイレクトに将来の運用益を底上げするため、申告書の記入を最優先で行うべき対象です。
【節税目的の保険加入に慎重になるべき人】
「年末調整の枠が余っているから」という理由だけで、新たに個人年金保険や外貨建て保険への加入を検討している単身者や若手層は極めて危険です。新契約の生命保険料控除は年間8万円の保険料を支払っても、控除額は最大4万円にとどまります。所得税率10%・住民税率10%の一般的な給与所得者の場合、実際の年間節税額はわずか8,000円前後にすぎません。節税効果の何倍もの固定費を保険会社へ長期にわたって固定化させる行為は、心理的な「お得感」に惑わされた本末転倒な家計支出であり、推奨できません。

【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:控除証明書が手元に5枚あります。申告書の枠が足りない場合はどうすればいいですか?
A1:同一区分(一般生命保険料など)ですでに支払額の合計が8万円(旧契約なら10万円)を超えている場合、上限額に達しているため、それ以上の保険を無理に記入する必要はありません。控除額が上限に達する分だけを優先して記入し、証明書もその記入した分だけ添付すれば満額控除が適用されます。どうしても全件を記録したい場合は、申告書をもう1枚コピーしてホチキス留めするか、会社所定の続紙を使用してください。
Q2:個人年金保険に入っているのに、証明書を見ると「一般」と印刷されています。書き直してもいいですか?
A2:自己判断で書き直してはいけません。契約時に「個人年金保険料税制適格特約」を付加していない場合、税法上は一般生命保険料として取り扱うことが厳格に定められています。証明書に印刷されている適用区分に従い、一般生命保険料の欄に記入してください。
Q3:年の途中で解約してしまった保険があるのですが、控除の対象になりますか?
A3:控除の対象になります。年末調整の保険料控除は「その年の1月1日から解約日までに実際に払い込んだ保険料の総額」が対象です。解約時に保険会社から送付される「解約に伴う控除証明書」を添付し、実際に支払った金額を記入して申告を行ってください。
まとめ:書類のツボを押さえて確実な還付申告を
年末調整の保険料控除申告書は、一見すると複雑な数式や細かな枠に圧倒されがちですが、その実態は「手元の証明書の記載区分を特定し、指定の計算テーブルに当てはめて転記する作業」に集約されます。新契約と旧契約の境界線、妻名義の保険における支払実態と受取人要件、そして上限12万円のリミットさえ把握していれば、迷う余地はほとんどありません。
毎月の給与から源泉徴収されている税金は、あくまで概算の徴収にすぎません。自らの手で正しく控除を申告することは、過剰に差し引かれた手取り給与を正当に取り戻す法的な権利行使です。証明書の文字を注意深く読み解き、取りこぼしのないスマートな申告を完遂させてください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。