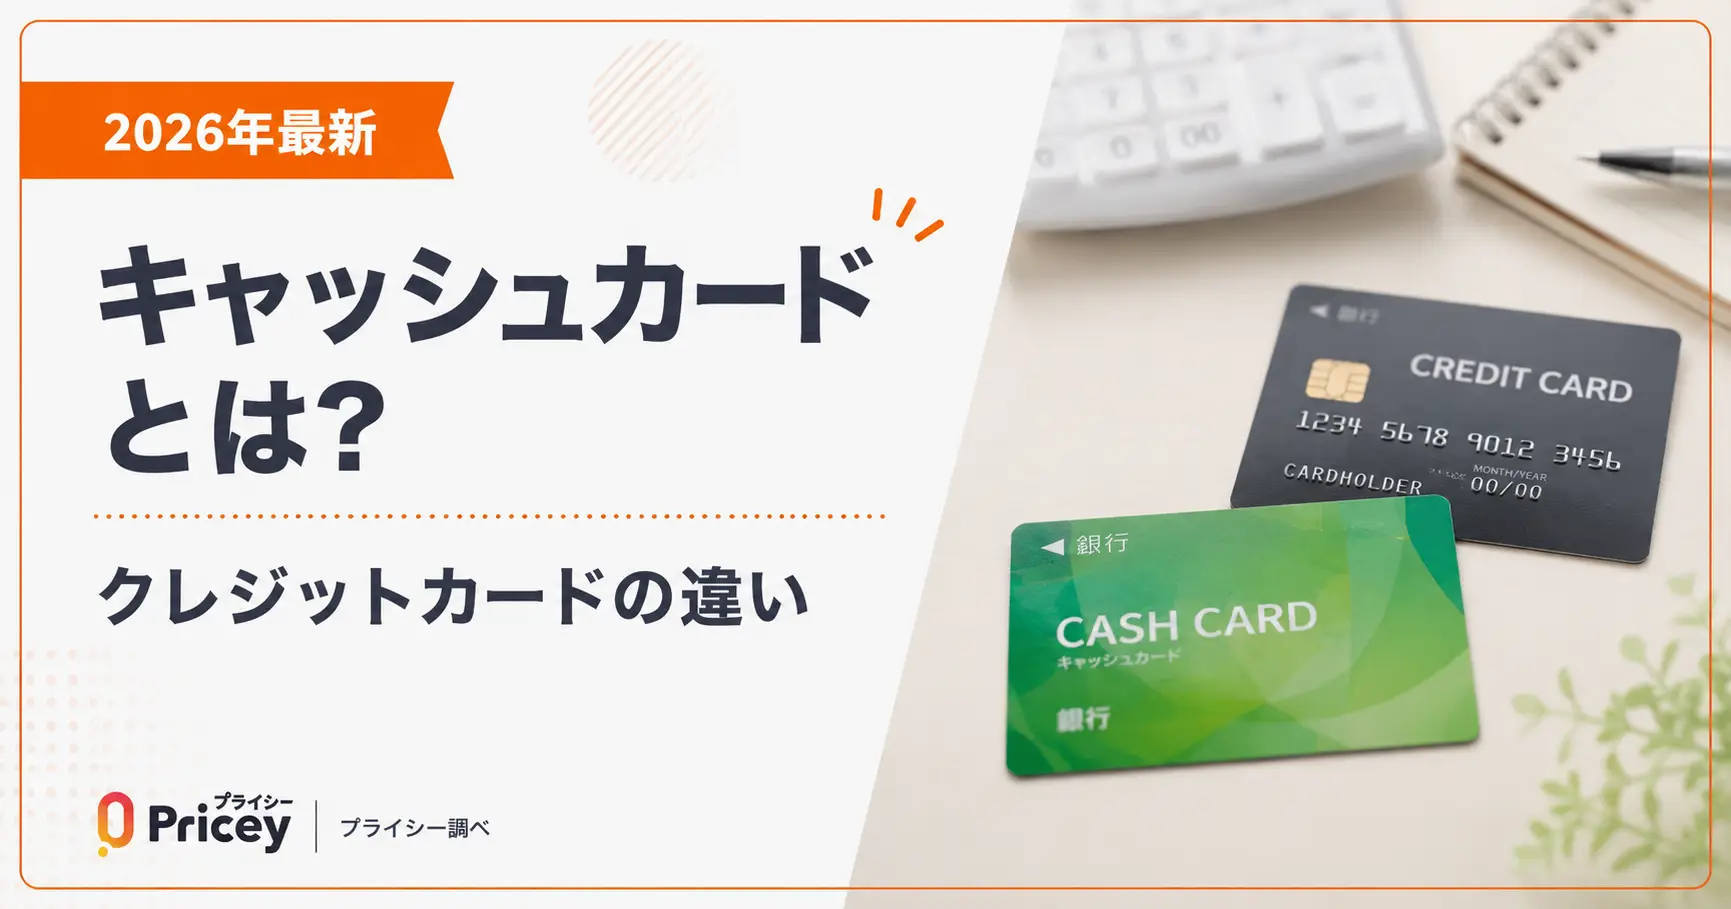
キャッシュカードとクレジットカードの違いとは?損を避ける見分け方
お財布やスマートフォンケースの中に並ぶプラスチックカード。レジ前やATMで「どちらを出せばいいのか一瞬迷った」という経験を持つ人は少なくありません。日常生活にすっかり溶け込んでいるキャッシュカードとクレジットカードですが、その役割と金銭的なリスクの性質は根底から異なります。
キャッシュレス決済の利用率が4割に迫る2026年の現在、両者の境界線は「一体型カード」や「フレキシブル決済」の普及によってさらに曖昧になりつつあります。しかし、仕組みを混同したまま使い続けると、思わぬ手数料の発生や家計の赤字、さらには金融事故につながる危険性も潜んでいます。両者の決定的な機能差から外見の見分け方、トラブルを未然に防ぐ安全な運用法まで、金融機関の公式データと現場の実態をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュカードは「自分の口座から現金を入出金する鍵」、クレジットカードは「信販会社による立替払いの信用枠」である。
- 要点2:表面の16桁番号・国際ブランド(VisaやJCB等)・有効期限の有無で即座に見分けが可能。
- 要点3:利便性の高い「一体型カード」には、紛失・磁気不良時に預金引き出しと買い物の双方が同時にストップする構造的リスクが存在する。
【即答できる?】キャッシュカードとクレジットカードの決定的な機能差と見分け方
三菱UFJ銀行やJCBが公開している公式ガイドラインでも示されている通り、2枚のカードの根本的な違いは「自分のお金を動かしているか、カード会社のお金を借りて立替払いしているか」という決済構造にあります。
キャッシュカードは、銀行や信用金庫の普通預金口座を開設した際に発行される「口座管理用ツール」です。駅やコンビニのATMに差し込み、預金の引き出し、預け入れ、残高照会、振込を行うための専用メディアであり、街の店舗やネットショッピングの支払いに直接使うことは原則としてできません。
一方のクレジットカードは、利用者の支払い能力(信用)に基づいて発行される「後払い決済ツール」です。店舗やオンラインショップで提示することで、手元や口座に現金が1円もなくても即座に商品を購入できます。代金は後日、カード会社が定めた支払日に口座からまとめて引き落とされます。
財布の中で両者が混ざってしまった場合、キャッシュカードとクレジットカードの見分け方には明確な基準が存在します。判別のチェックポイントは次の3点です。
第1に「国際ブランドのロゴ」の有無です。カード表面の右下にVisa、Mastercard、JCB、American Expressといった決済ネットワークのロゴが刻印・印字されていれば、それはクレジットカード(またはデビットカード)です。単なるキャッシュカードには、提携銀行ロゴや「MICS(全国キャッシュサービス)」マークのみが記載されています。
第2に「カード番号と有効期限」の表記です。クレジットカードには世界共通規格である16桁前後のカード番号と「月/年」形式の有効期限が印字されています。近年のトレンドであるナンバーレス仕様の場合でも、カード裏面や専用アプリ上で番号が管理されています。純粋なキャッシュカードには「店番(3桁)」と「口座番号(7桁)」のみが記され、カード自体の有効期限は設定されていません。
第3に「裏面の署名欄とセキュリティコード」です。クレジットカードの裏面には、オンライン決済時の本人確認に用いる3桁または4桁のセキュリティコード(CVV/CVC)が記載されています。キャッシュカードの裏面には磁気ストライプや銀行の問い合わせ窓口、提携ATM網の案内のみが印字されており、セキュリティコードは存在しません。

【仕組みを解剖】即時引き落としと後払い・デビットカードとの違い比較
カードの種別を理解するうえで外せないのが、キャッシュカードとクレジットカードの中間に位置する「デビットカード」の存在です。それぞれの決済スピードと資金移動のタイミングを比較すると、家計管理における決定的な差が浮き彫りになります。
一般に普及している即時引き落としと後払いの仕組みを整理すると、デビットカードは「決済と同時に銀行口座から代金がリアルタイムで引き落とされる即時払い」です。預金残高の範囲内でしか買い物台帳が成立しないため、借金のリスクがなく、中高生でも審査なしで保有できる利便性を備えています。
これに対し、クレジットカードは「締め日に1カ月分の請求額が集計され、翌月以降に指定口座から引き落とされる後払い」です。購入から引き落としまでに約1カ月〜2カ月のタイムラグが生じるため、手元のキャッシュフローを維持しながら大きな買い物が可能です。ただし、後払いは本質的にカード会社からの「短期融資」を受けている状態に等しく、口座残高を意識しないまま使いすぎると支払不能に陥る構造的罠を抱えています。
イオン銀行や三井住友カードの決済統計レポートを見ても、キャッシュレス初心者が最も混乱しやすいのは「デビット機能付きキャッシュカード」と「クレジットカード一体型キャッシュカード」の混同です。券面にブランドロゴがあっても、即時引き落とし型(デビット)なのか後払い型(クレジット)なのかによって、支出管理の難易度は大きく変化します。
【データ徹底比較】ATM手数料・利用限度額・ポイント還元率の一覧表
日常のコストパフォーマンスや万が一の金銭的リスクを判断するため、主要メガバンクや大手信販会社の2026年最新スペックをもとに、キャッシュカード、クレジットカード、デビットカードの3者比較表を作成しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 決済の仕組み | 現金引出(キャッシュ) 後払い(クレジット) 即時引落(デビット) | 決済機能なし(キャッシュ) 締め日後一括(クレジット) 口座残高連動(デビット) | 支出の「見える化」を重視するならデビット、還元率と資金効率ならクレジットが優勢。 |
| 利用限度額の比較 | キャッシュ:1日50万〜100万円 クレジット:10万〜300万円超 デビット:口座残高または設定枠 | キャッシュは自行ATM基準 クレジットは年収・信用情報 デビットは預金残高依存 | キャッシュカードの出金制限は不正送金対策で厳格化傾向。クレジットは枠の定期見直しが必要。 |
| 手数料・コスト負担 | ATM出金:110円〜330円 クレジット年会費:無料〜数万円 分割・リボ金利:年15.0%〜18.0% | 平日日中無料、時間外有料 一般カードは年会費永年無料が主流 1回払いは手数料ゼロ | ATM手数料の度重なる支払いは最大の無駄。クレジット1回払いの徹底が最も低コスト。 |
| ポイント還元率 | キャッシュ:0% クレジット:0.5%〜1.5%(特定店最大7〜10%) デビット:0.2%〜1.0% | 基本還元率は0.5%が標準 高還元カードは1.0%以上 キャッシュは還元対象外 | 年間100万円の決済で5,000円〜1万円相当の差。固定費支払いはクレジットへの一本化が鉄則。 |
| 紛失・不正利用補償 | 原則60日前まで全額補償 (重大な過失時は一部自己責任) | 信販会社・銀行ともに会員規約に基づき補償制度を標準付帯 | 暗証番号漏洩や生年月日設定など「明らかな過失」があると補償対象外となる点に要注意。 |
数値データを精査すると、現金をATMから頻繁に引き出す行為そのものが、現代の金融エコシステムにおいて年間数千円の手数料損失を生み出している実態が浮き彫りになります。カードの基本仕様を理解することは、そのまま家計防衛に直結します。
【実態検証】一体型カードに潜む落とし穴|利用者のリアルな後悔とトラブル
近年、財布のスリム化を狙って各金融機関が積極的に推進してきたのが、1枚のカードに両方の機能を同居させた「キャッシュカード一体型クレジットカード」です。三井住友フィナンシャルグループの「Oliveフレキシブルペイ」のように、アプリ上でキャッシュ、クレジット、デビットの引き落としモードをシームレスに切り替えられる最新型カードも爆発的な普及を見せています。
しかし、金融トラブル相談の現場やSNSのコミュニティを調査すると、キャッシュカード一体型クレジットカードのデメリットに起因する悲鳴が後を絶ちません。最も深刻な3つのリアルケースを検証します。
第1の落とし穴は、「破損・紛失時のライフライン完全麻痺」です。ネット上の相談窓口に寄せられた30代会社員の体験談によると、海外出張先で一体型カードのICチップが読み取りエラーを起こした際、「現地の買い物ができなくなっただけでなく、帰国後に銀行窓口が開くまで自社口座から1円も現金を引き出せなくなった」という事態が発生しました。2つのインフラを1枚に依存しているため、再発行手続きの1〜2週間の間、決済と出金の双方が完全に停止してしまう脆弱性を抱えています。
第2の落とし穴は、暗証番号とセキュリティコードの違いや、暗証番号自体の二重設定による入力ミス事故です。一体型カードには「ATM取引用の暗証番号(4桁)」と「ショッピング決済用の暗証番号(4桁)」が存在します。多くのユーザーが同一の番号を登録していますが、別々の番号を設定していた利用者が店頭でキャッシュカード側の暗証番号を誤入力し続け、ロックがかかってカード再発行を余儀なくされる事例が多発しています。
第3の落とし穴は、キャッシング枠とATM引き出しの違いを誤解した「高金利借入トラブル」です。コンビニATMで一体型カードを挿入した際、画面に「お引き出し」と「お借入れ(キャッシング)」の2つのボタンが表示されます。本来は自分の口座から預金を引き出すつもりだったにもかかわらず、操作を誤ってクレジットカードのキャッシング枠を選択してしまい、年利15〜18%の利息が発生する借金を無自覚に背負ってしまったという苦情が金融庁や国民生活センターにも報告されています。
クレジットカードの審査基準と発行理由|なぜ銀行口座の紐付けが必要なのか
キャッシュカードは口座開設さえ完了すれば、職歴や年収を問わず原則誰でも即日〜1週間程度で手に入ります。対照的に、クレジットカードには厳格な審査基準が課されています。この敷居の差はどこから生まれるのでしょうか。
カード会社は申込者に対し、一時的に無担保で金銭を立て替えるという信用リスクを負っています。そのため、クレジットカードの審査基準と発行理由の根幹には、「割賦販売法」に基づく支払可能見込額の算定と、信用情報機関(CICやJICCなど)に記録されたクレジットヒストリー(利用履歴)の厳格な照会が存在します。過去に延滞履歴がある場合や、安定した収入が証明できない場合は発行が見送られます。
また、申し込み手続きの最終段階で必ず求められるのが、銀行口座とクレジットカードの紐付け設定です。これは単に毎月の代金を自動回収するためだけではありません。「指定期日に口座から確実に資金を移動できる正規の口座保有者であること」を銀行側の本人確認インフラを利用して二重チェックする、マネーロンダリング防止(AML)上の決定的な防波堤として機能しています。
万が一の備え|カード紛失・不正利用時の補償と対処法
カードを紛失したり、第三者によるオンラインでの不正利用が発覚した場合、キャッシュカードとクレジットカードでは対応手順とリスクの波及スピードが異なります。
カード紛失・不正利用時の補償と対処法において、絶対的な鉄則となるのが「被害発覚後、直ちに銀行とカード会社の双方へ連絡し、利用停止措置をとること」です。主要なカード会社および銀行では、届出を行った日から遡って60日以内の不正利用被害を全額補償する規定を設けています。
しかし、補償が適用される条件には決定的な差異があります。クレジットカードの場合、身に覚えのない不正決済は引き落とし前であれば請求自体を取り消すことが可能です。一方、キャッシュカードが盗難されATMから預金が引き出された場合、銀行口座からすでに実弾の現金が消滅しています。預金者保護法に基づく補償は存在しますが、以下のような「重大な過失」があると判断された場合、補償額の減額や請求棄却の対象となります。
- 生年月日、電話番号、自宅の番地など、容易に推測される暗証番号を設定していた場合
- カードの表面やメモ用紙に暗証番号を平然と書き記して一緒に保管していた場合
- 家族や知人に安易にカードを貸与し、暗証番号を教えていた場合
警察署へ遺失届または被害届を提出し、発行された「受理番号」を金融機関に提出して初めて正式な補償審査がスタートします。不審な通知を受け取った際、慌てずに最短で遮断できる体制を平時から整えておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学には、現金を直接手放す瞬間に脳が感じるストレスを指す「支払いの痛み(Pain of Paying)」という概念があります。クレジットカードはこの痛みを麻痺させ、支出総額を無意識に1.2倍〜1.5倍に膨らませる心理的効果を持つことが学術的にも実証されています。自己管理能力とライフステージに応じた使い分けの明確な判断基準を示します。
【クレジットカードを主軸に据えるべき人】 毎月の家計簿や口座残高をオンラインで把握できており、公共料金や日用品費を1枚に集約してポイントを獲得したい計画購買層。年間の支出額が一定以上あり、付帯保険やキャッシュバックの恩恵を最大化できるタイプです。
【クレジットカードの利用に慎重になるべき人】 手元に現金がないと不安になるタイプや、過去にリボ払いや分割払いで残高を累積させた経験がある人。このようなケースでは、口座残高以上の買い物が物理的に不可能な「デビットカード」または「現金決済用の単体キャッシュカード」を財布のメインに据え、クレジット機能は引き出しの奥に封印することが最善の自己防衛策となります。
【キャッシュ カード クレジット カード 違い】に関するよくある質問(FAQ)
Q1:コンビニのATMでクレジットカードを使って現金を引き出すことはできますか?
A1:はい、可能です。ただし、それは預金の引き出しではなく「キャッシング(借入)」になります。年利15.0%〜18.0%程度の日割り利息が発生するため、翌月一括返済であっても金息負担が生じます。自分の口座預金を出金したい場合は、必ずキャッシュカード(または一体型カードのキャッシュカード機能)を利用してください。
Q2:キャッシュカードに年会費はかかりますか?クレジットカードとの維持費の違いは?
A2:通常のキャッシュカードは口座維持手数料を含め、年会費は一切かかりません(無料です)。一方のクレジットカードは「永年無料」のカードも多いですが、ゴールドカードや一部の特典付きカードでは毎年数千円〜数万円の年会費が発生します。使わずに放置しているクレジットカードに年会費がかかっていないか、明細の確認が必要です。
Q3:キャッシュカード一体型クレジットカードを作った後、解約したくなったらどうなりますか?
A3:クレジットカード機能のみを解約する場合、一体型カードそのものを破棄・返却し、純粋なキャッシュカードへ切り替える再発行手続きが必要になります。銀行窓口や郵送での手続き完了まで1〜2週間程度を要し、手数料が発生する場合もあるため、解約時のオペレーションを事前に確認しておくことをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
デジタル金融が急速に進化するなか、両者の使い分けは単なる「決済手段の選択」を超え、自らの資産を守るリテラシーそのものとなっています。2026年現在のスマートな運用原則は極めて明快です。
日常の買い物や固定費の決済には、ポイント還元率が高く不正利用時のチャージバック補償が手厚いクレジットカードを戦略的に活用する。一方で、予備の現金調達や資産保管を担うキャッシュカードは、可能な限り一体型を避け、物理的に分離して厳重に管理する——この「機能の分離」こそが、思わぬシステムトラブルや詐欺被害から生活を守る最短ルートです。
お財布やスマートフォンに収まっているカードの表面を今一度見つめ直し、それぞれのカードが担う本来の役割を再点検してください。 (出典: キャッシュ カード クレジット カード 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。