ボーナスの社会保険料が高すぎる理由!手取り額の真相と計算式を徹底解明
夏のボーナスや冬のボーナスが支給された支給日当日、Web明細や紙の給与明細を開いて「なぜこんなに引かれているのか」「手取りが想定より10万円以上も少ない……」と絶句した経験はないでしょうか。額面では70万円、80万円と景気の良い数字が並んでいるにもかかわらず、銀行口座へ実際に着金した金額を見ると、まるで何者かにごっそり抜き取られたかのような喪失感を覚えるビジネスパーソンは後を絶ちません。
SNSやネット掲示板でも、賞与支給月を迎えるたびに「ボーナス社会保険料引かれすぎ問題」がトレンド入りし、現役世代の悲痛な叫びが溢れ返ります。特に2026年現在の日本では、少子高齢化に伴う社会保障費の増大や新たな公的支援制度の創設などにより、額面給与から差し引かれる控除圧力が一段と強まっています。なぜボーナスからこれほど容赦なく社会保険料が差し引かれるのか、その精密な天引きのカラクリと手取り額の真相を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:賞与の社会保険料は「標準賞与額(1,000円未満切り捨て)」に各料率を掛けて算出され、労使折半後でも額面の約15%前後が容赦なく天引きされる。
- 要点2:厚生年金には「1か月あたり150万円」、健康保険には「年度累計573万円」の上限が設定されており、上限を超えると保険料率がゼロになる逆転現象が存在する。
- 要点3:2026年最新社会保険料動向では子ども・子育て支援金の導入も本格化しており、手取り防衛には制度の正しい理解と実践的な控除対策が不可欠である。
なぜボーナスの社会保険料は高すぎるのか?手取り激減の構造と「総報酬制」の歴史的背景
ボーナスの明細を見て「社会保険料が高すぎる!」と驚いた経験はありませんか?一体なぜこんなに引かれるのか、健康保険や厚生年金の計算式、上限額のルールまで決定的な理由を徹底解明。手取り額の真相を今すぐチェックしていきましょう。多くの会社員が抱く「引かれすぎ」という強烈な違和感には、歴史的経緯と人間の認知心理という2つの明確な理由が存在します。
歴史的な転換点となったのは、2003年(平成15年)4月に導入された「総報酬制」です。厚生労働省の公式記録を振り返ると、かつて日本のボーナスからは社会保険料がほとんど天引きされていませんでした。1995年以前はボーナスからの社会保険料徴収はゼロ、その後も1%程度の「特別保険料」が課される程度だったのです。そのため、昭和から平成初期のサラリーマンにとって「ボーナスは税金だけ引かれて丸々手元に残る臨時ボーナス」という感覚が当たり前でした。
しかし、企業側が毎月の基本給を低く抑え、社会保険料の負担を免れるためにボーナス比率を極端に高くする「抜け穴対策」として国が打ち出したのが総報酬制でした。これにより、「月給もボーナスも同じ年間総収入(総報酬)として公平に保険料を徴収する」というルールへ根本的に舵が切られたのです。現在では、毎月の給料とほぼ同等の料率(健康保険・厚生年金・雇用保険・介護保険を合わせて約30%、会社と折半しても約15%)がボーナスにもそのまま直撃します。
さらに、行動経済学における「プロスペクト理論」が示すように、人間は「得ることの喜び」よりも「失うことの痛み」を約2倍強く感じる心理傾向があります。毎月の給与明細であれば数万円ずつの控除として無意識に受容している負担が、数十万円から100万円を超える賞与支給時には一括で15万〜25万円以上の天引きとして目の前に突きつけられます。この強烈な視覚的インパクトが、「引かれすぎている」という猛烈な不条理感を生み出しているのです。
賞与手取り計算方法の全貌|標準賞与額千円未満切り捨てと4つの控除項目
ボーナスから天引きされる金額は、単なるどんぶり勘定ではなく、厳格な法令に基づいて1円単位で決定されています。正確な賞与手取り計算方法を理解する第一歩は、「標準賞与額」の算出ルールを知ることにあります。
日本年金機構の規定によると、実際の税引き前賞与総支給額から「標準賞与額千円未満切り捨て」という処理が行われます。たとえば、賞与額面が「654,800円」であった場合、端数の800円が切り捨てられ、標準賞与額は「654,000円」として固定されます。この標準賞与額に対して、以下の4つの社会保険料率が掛け合わされ、原則として事業主と従業員が半分ずつ負担(労使折半)します。
控除される社会保険料の主要4項目は次の通りです。
1. 健康保険料賞与控除:
加入する健康保険組合や全国健康保険協会(協会けんぽ)の都道府県支部ごとに料率が異なります。東京都の協会けんぽを例に取ると保険料率は約10%前後で推移しており、従業員負担分はその半分の約5%となります。
2. 厚生年金保険料率:
法律によって上限が固定されており、全国一律で18.3%です。労使折半となるため、労働者個人の控除率は一律9.15%が機械的に差し引かれます。賞与控除額の中で最も重い負担を占める項目です。
3. 介護保険料40歳以上賞与:
40歳以上64歳以下の被保険者にのみ課される保険料です。料率は全国平均で約1.6%〜1.8%程度であり、折半後の約0.8%〜0.9%が健康保険料に上乗せされる形で天引きされます。39歳までと40歳以降でボーナスの手取りが一段階ガクンと減る主因がこれです。
4. 雇用保険料率改定:
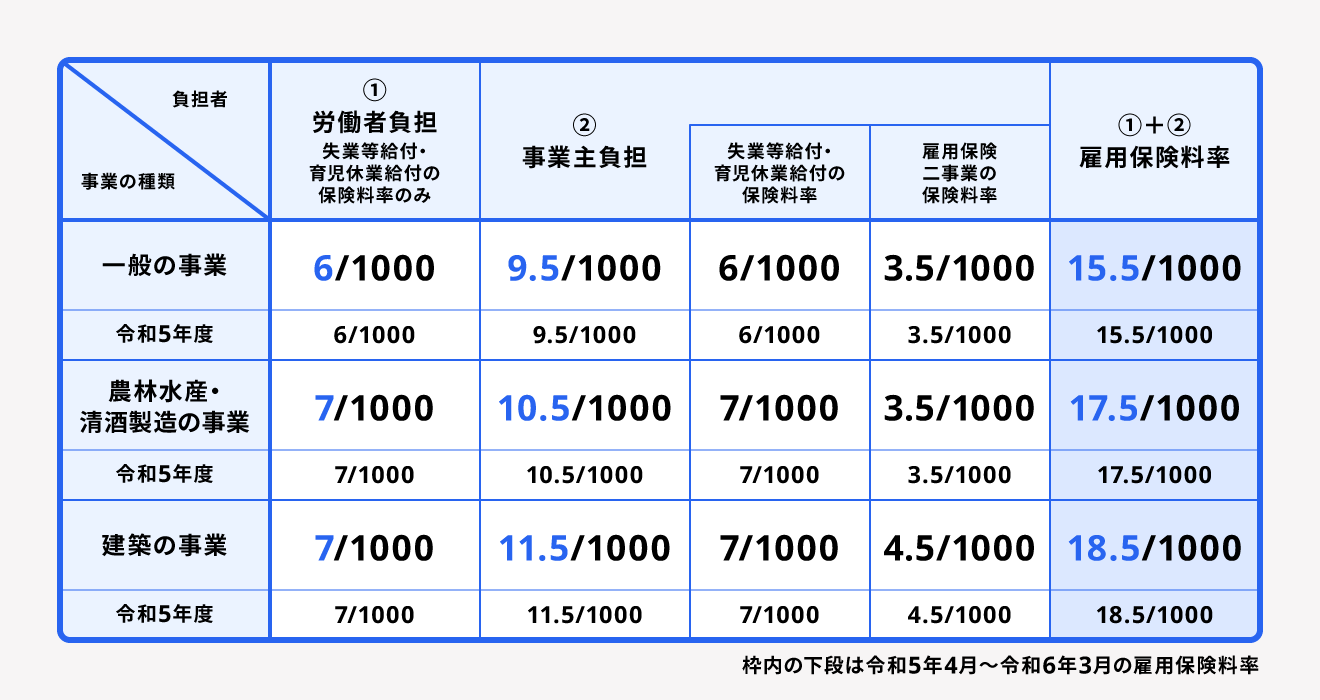
労働者の生活を守る失業給付などの財源となる雇用保険は、近年の財政状況を反映して料率の見直しが重ねられてきました。一般の事業において労働者負担割合は0.6%水準となっており、標準賞与額ではなく「実際の支給総額」に対してそのまま乗じられます。
これらの社会保険料を差し引いた後の金額に対し、さらに前月の給料と扶養親族等の数によって決まる「賞与に対する源泉徴収税率」を掛け合わせた所得税が引かれ、最終的な銀行振込額が確定します。
【賞与控除額早見表】額面別シミュレーションで見える手取りと天引きの実態
実際に自分のボーナスからどれほどの金額が差し引かれ、最終的なボーナス額面と手取りの差額がいくら生じるのか、具体的な数字で把握しておくことは極めて重要です。ここでは、東京都の協会けんぽに加入している介護保険対象外(40歳未満・扶養なし)の単身会社員をモデルケースとして試算した賞与控除額早見表を提示します。
| 項目(額面賞与額) | 詳細・数値データ(社会保険料合計) | 一般的な基準・相場(手取り額の目安) | 編集部の見解・評価 |
|---|---|---|---|
| 額面 300,000円 | 社会保険料:約44,250円 (健康・年金・雇用) | 手取り:約24.3万〜24.8万円 (控除割合:約18〜19%) | 若手層の実質手取り率は約82%。所得税率が低いため天引きの痛みは比較的緩やか。 |
| 額面 500,000円 | 社会保険料:約73,750円 (健康・年金・雇用) | 手取り:約39.8万〜40.5万円 (控除割合:約19〜20%) | 額面50万円の大台に乗っても手取りは40万円前後。ここで約10万円が消失する現実。 |
| 額面 800,000円 | 社会保険料:約118,000円 (健康・年金・雇用) | 手取り:約62.5万〜63.8万円 (控除割合:約21〜22%) | 中堅層で最も多い支給帯。所得税率の累進が効き始め、手取り率は約79%まで下落。 |
| 額面 1,000,000円 | 社会保険料:約147,500円 (健康・年金・雇用) | 手取り:約77.0万〜78.5万円 (控除割合:約22〜23%) | 「ボーナス100万円」でも実質手取りは80万円を切る。約23万円の控除に驚く人が続出。 |
| 額面 1,500,000円 | 社会保険料:約221,250円 (厚生年金上限到達点) | 手取り:約113.5万〜115.0万円 (控除割合:約24〜25%) | 厚生年金の標準賞与額上限(150万円)にジャスト到達。控除額は35万円超へ。 |
| 額面 2,000,000円 | 社会保険料:約249,250円 (年金上限により割安化) | 手取り:約148.0万〜150.5万円 (控除割合:約25%) | 厚生年金保険料が150万円分で頭打ちとなるため、社会保険料の負担比率が頭打ちに転じる。 |
早見表のシミュレーションから明らかなように、一般的な給与所得者の手取り比率は額面の約75%〜82%程度に着地します。「額面の約2割は自動的に消滅する」とあらかじめ覚悟しておくことが、支給明細を見た際の精神的ショックを和らげる最も確実な自衛策となります。
知らなきゃ損する標準賞与額上限の壁|高額ボーナスで生じる逆転現象のカラクリ
社会保険料の計算において、現場の労務担当者や高所得層の間で常に議論の的となるのが「標準賞与額上限」の存在です。実は、ボーナスから差し引かれる保険料には青天井で徴収されないための法的リミットが設けられています。
日本年金機構および健康保険協会の公表基準によると、上限設定は以下の通り厳格に分かれています。
- 厚生年金保険の標準賞与額上限:支給1回(同月内)につき「150万円」まで
- 健康保険の標準賞与額上限:年度(毎年4月1日〜翌年3月31日)の累計額で「573万円」まで
この制度設計が意味するのは、「1回のボーナスで150万円を超えた部分には、どれだけ巨額であっても厚生年金保険料(9.15%)が一切かからない」という驚くべき事実です。たとえば、1回の賞与が300万円支給された場合、厚生年金保険料は150万円を基準に計算された約13.7万円で固定され、残りの150万円には1円も厚生年金保険料が課されません。
ネット掲示板やSNSでは「年収が高くなるほど税金で搾り取られる」と嘆かれますが、社会保険料に限って言えば、「一定水準を超えると実質的な保険料負担率が逆に低下していく」という逆転現象が発生します。外資系企業のプレイヤーや大手商社マン、成果報酬型の役員クラスなど、高額な賞与を一撃で手にする層にとっては、上限キャップが強力なセーフティネットとして機能しているのが現行制度の知られざる歪みなのです。
育児休業中賞与社会保険料免除のリアル|現場で起きた法改正と制度の落とし穴
社会保険料の控除ルールにおいて、近年最も劇的な実務変更が行われたのが「育児休業中賞与社会保険料免除」の取り扱いです。制度の運用を巡っては、法改正の前と後で現場の労働者が直面した現実が大きく異なっています。
かつては「月末時点で1日でも育児休業を取得していれば、その月に支給されたボーナスの社会保険料が全額免除される」という制度の仕様が存在していました。これを利用し、「6月30日や12月31日の1日だけ育休を取得し、何十万円もの社会保険料を丸々浮かせる」という節税ならぬ“節社会保険料テクニック”がネット上で公然と拡散され、国会や審議会でも公平性を欠くとして猛批判を浴びました。
これを受け、厚生労働省は2022年10月に健康保険法・厚生年金保険法を改正。現在適用されている最新ルールでは、ボーナスの保険料免除を受けるためのハードルが以下のように大幅に厳格化されています。
【現行の賞与社会保険料免除の必須条件】
賞与支給月に育児休業を取得し、かつ「その月に1ヶ月を超える期間の育児休業を取得していること」。
単に「月末に数日間だけ休業した」という程度では、ボーナスの社会保険料は1円も免除されません。連続して暦日で1ヶ月を超える実質的な育児休業を取得して初めて、数十万円規模の免除恩恵が受けられる仕組みへと正常化されました。大手IT企業に勤務する男性社員(34歳)の手記によると、「ネットの古いまとめ記事を鵜呑みにして月末に5日間だけ育休を取ったが、ボーナスから20万円以上の社会保険料が全額天引きされて愕然とした」というトラブル事例も報告されています。制度の変更点を見落とすと取り返しのつかない損失につながるため、正確な法知識のアップデートが欠かせません。

2026年最新社会保険料動向と「ステルス増税」への実践的家計防衛策
今後のボーナス手取りを占う上で避けて通れないのが、2026年最新社会保険料動向です。少子化対策の抜本的財源として創設された「子ども・子育て支援金制度」の徴収が順次スタートし、公的医療保険の保険料に上乗せされる形で家計への転嫁が本格化しています。
制度上は「支援金」という耳障りの良い名称が使われているものの、実質的にはすべての現役世代に対する「追加的な公的負担(ステルス増税)」に他なりません。協会けんぽや健康保険組合を通じてボーナスからも容赦なく天引きされるため、今後サラリーマンの手取り比率はさらに数パーセント押し下げられる圧力を受け続けます。
【プロの結論】おすすめできる家計防衛策・慎重になるべき人の判断基準
ボーナスの天引き額をただ嘆いていても、手取り額が勝手に増えることはありません。法制度の枠組みの中で、現役世代が合法的に可処分所得を守り抜くための明確な判断基準を提示します。
▼ 積極的に実践すべき人(おすすめできる条件):
企業型確定拠出年金(企業型DC)のマッチング拠出や、個人型確定拠出年金(iDeCo)を満額活用できる環境にある人です。これらは掛け金の全額が所得控除の対象となるため、ボーナスそのものの社会保険料は減らせなくとも、年間の所得税や翌年の住民税を劇的に圧縮し、トータルでの手取り最大化を実現できます。また、手取りが確定した直後に「ふるさと納税」の上限額を計算し、翌年の税金を前払いで返礼品に変える戦略も不可欠です。
▼ 慎重な対応が求められる人(安易な行動を避けるべき条件):
「手取りが減ったから」と焦り、ボーナス全額を生活費の補填やローンのボーナス払いに依存させている家計です。今後も社会保険料率の上昇トレンドが続く中、ボーナス払いに頼り切った資金計画は極めて危険です。可処分所得の目減りを織り込み、「ボーナスは最初から存在しないもの」として毎月の生活給だけで黒字化を達成する家計構造への抜本的見直しが求められます。
【社会 保険 料 ボーナス】に関するよくある質問(FAQ)
Q1:ボーナスから引かれた社会保険料は、会社も同じ額を支払っているのですか?
A1:はい、法律に基づき事業主(会社)が同額を負担しています。健康保険料・厚生年金保険料・介護保険料はすべて完全な「労使折半」です。たとえば、あなたの明細上で社会保険料が合計15万円差し引かれていた場合、会社も裏側で15万円を拠出し、合計30万円が年金事務所や健康保険組合へ納付されています。
Q2:40歳になった途端、以前と比べてボーナスの手取りが減った気がするのはなぜですか?
A2:40歳に達した月から「介護保険第2号被保険者」となり、新たに介護保険料の天引きがスタートするためです。料率は折半後で標準賞与額の約0.8%〜0.9%程度ですが、ボーナスが80万円であれば約6,500円〜7,000円前後が追加で差し引かれます。所得税の税率変動と重なることで、手取りが一段減ったと強く実感するケースが多いです。
Q3:退職する月に支給されたボーナスの社会保険料はどうなりますか?月末退職と月途中退職で差はありますか?
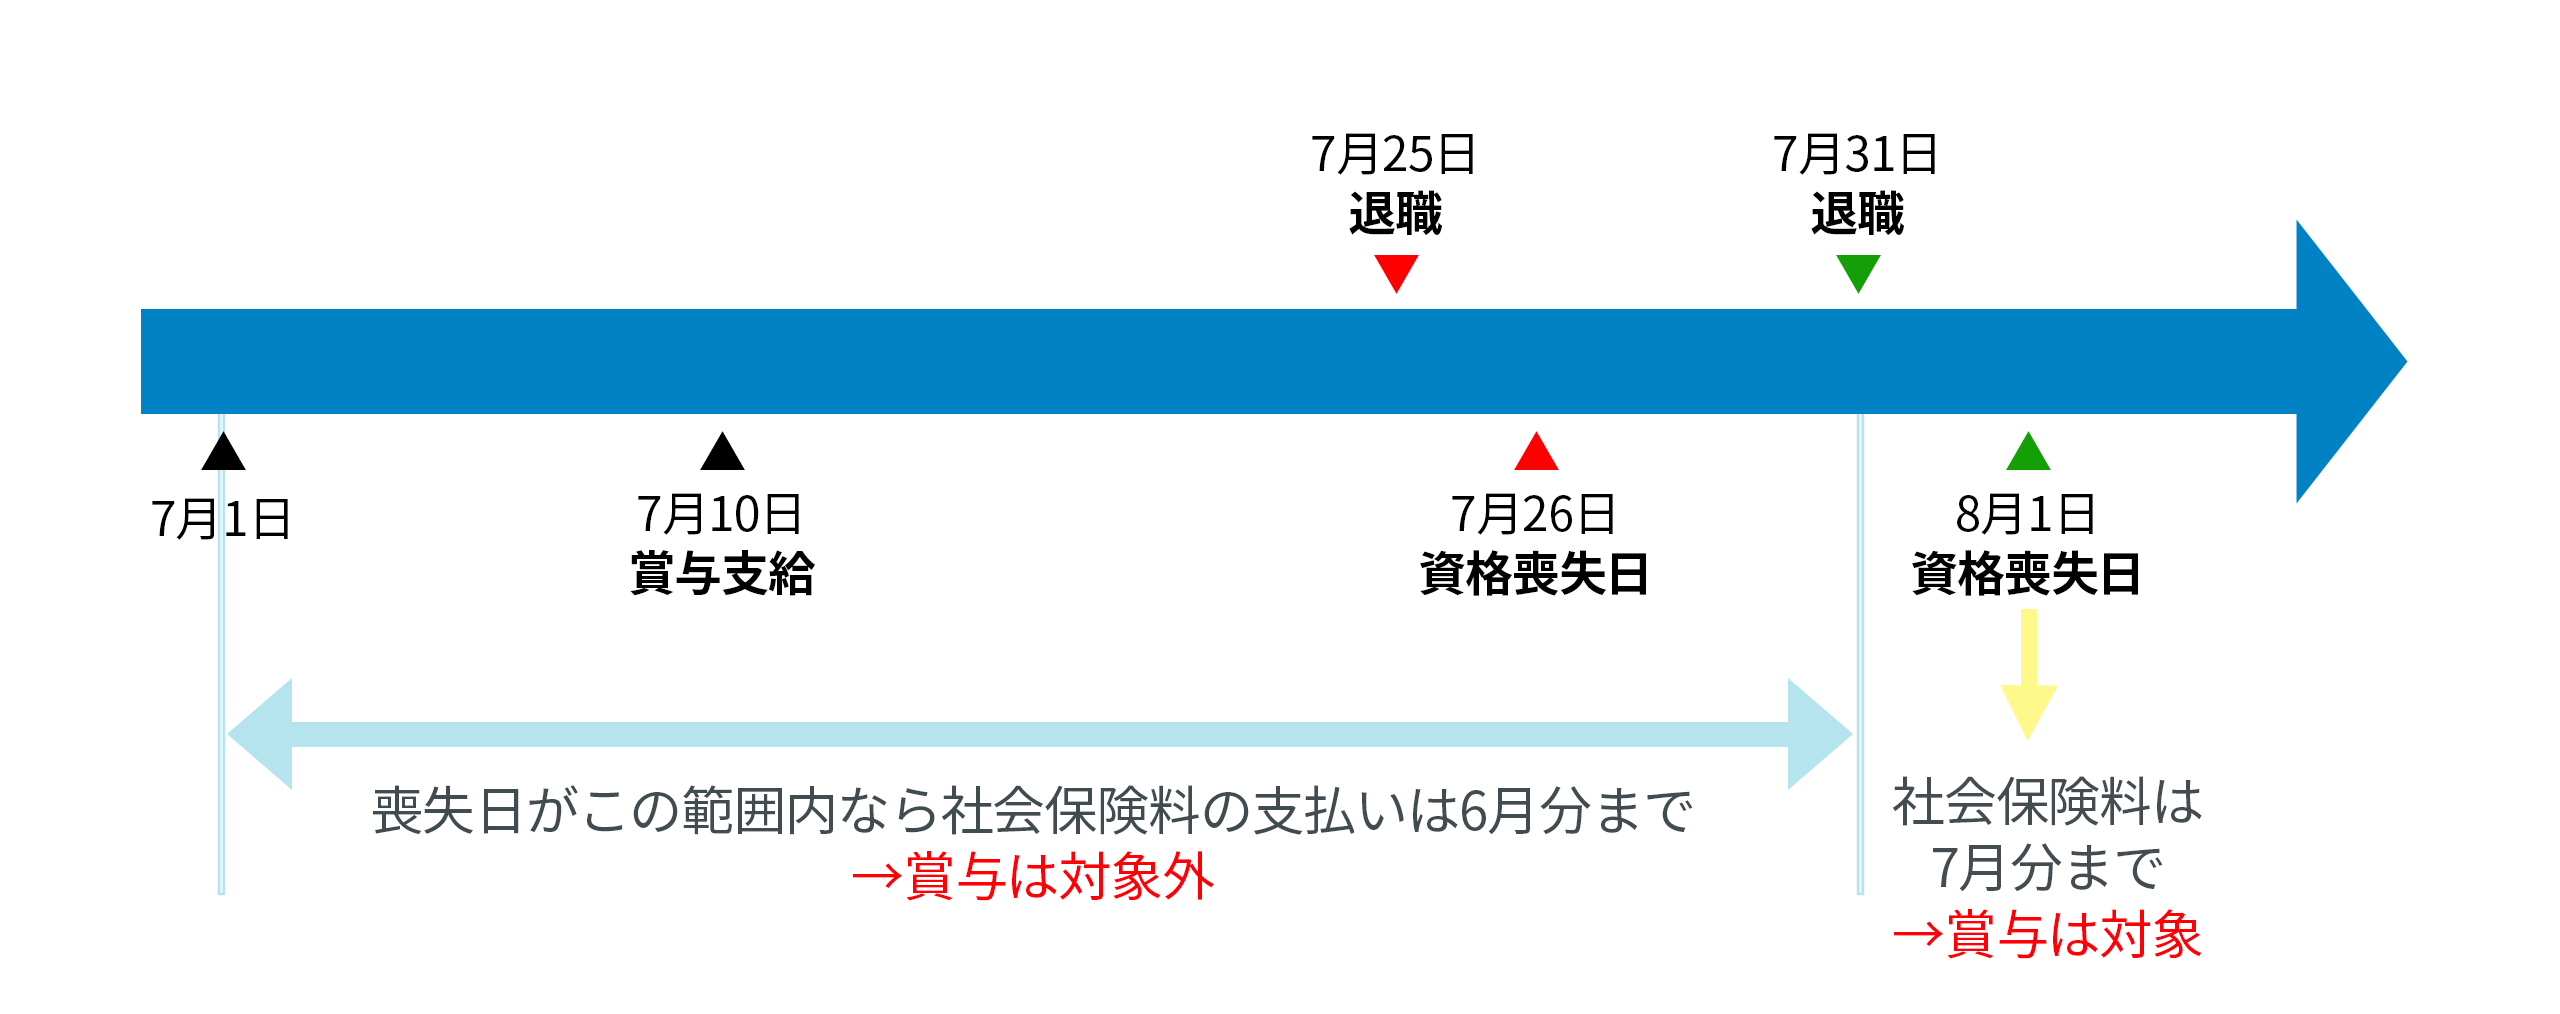
A3:退職日によって天引きの有無が劇的に変わります。社会保険の資格喪失日は「退職日の翌日」となります。そのため、「6月30日退職(資格喪失日7月1日)」のように月末退職の場合は6月分の社会保険料が発生し、6月ボーナスからも全額天引きされます。一方、「6月29日退職(資格喪失日6月30日)」のように月末の前日までに退職した場合、6月分の社会保険料は免除され、ボーナスからの社会保険料天引きはゼロになります(ただし所得税は通常通り源泉徴収されます)。
まとめ:今後の動向と失敗しないための判断基準
給与明細に刻まれたボーナスの社会保険料控除は、単なる天引き額の多寡にとどまらず、少子高齢化社会の重圧を最前線で背負わされている現役世代の過酷な現実を浮き彫りにしています。「総報酬制」という強固な徴収フレームワークのもとで、手取り額は額面の8割程度まで目減りするのが動かしがたい現実です。
しかし、標準賞与額の上限ルールや端数切り捨ての仕様、確定拠出年金等を駆使した総合的な税制優遇の活用など、制度の骨格を正しく見通すことで無駄な感情的ストレスを排し、合理的な資産形成へ繋げることが可能です。手取りの数字に一喜一憂する段階を抜け出し、客観的なデータに基づいた現実的なマネープランを組み立てていきましょう。 (出典: 社会 保険 料 ボーナス(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。