申告分離課税と総合課税はどっちが得?確定申告で大損する罠と最新判断基準
株式投資の配当金や売却益を手にした際、確定申告の時期を迎えるたびに多くの個人投資家が頭を抱えるのが「申告分離課税と総合課税のどちらを選ぶべきか」という難問です。源泉徴収された約20%の税金の一部が戻ってくるという甘い誘惑に引かれ、安易に還付申告の手続きを進めてしまうと、数カ月後に届く納付書の金額を見て血の気が引く事態に直面しかねません。
かつてネットやマネー誌で「ノーリスクの錬金術」としてもてはやされた裏ワザは制度改正によって完全に封殺され、現在は選択を一歩誤れば社会保険料の跳ね上がりや扶養控除の剥奪という強烈なしっぺ返しを食らう時代に突入しました。2026年の現行税制において、手取り額を確実に最大化するための分岐点と判断基準を、具体的なデータと現場の証言をもとに徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税率単体で見れば課税所得900万円以下で総合課税(配当控除)が有利だが、社会保険料への影響を無視すると手取り総額で大損する。
- 要点2:税制改正により所得税と住民税の課税方式の一致が義務化され、かつての「所得税だけ総合課税、住民税は申告不要」という節税策は完全消滅した。
- 要点3:会社員で職場の健康保険に加入している人以外(自営業・フリーランス・年金受給者・被扶養者)は、原則として「申告不要(源泉徴収)」が無難な選択肢となる。
【徹底比較】申告分離課税と総合課税はどっちがお得?税率の差だけで選ぶと大損する真相
「配当金は確定申告した方が得なのか、それとも申告不要のまま口座に放置すべきなのか」という問いに対する答えは、単純な損得勘定では割り切れません。多くの投資初心者が陥りがちな過ちは、国税庁のウェブサイトや一般的なマネー情報に記載されている「所得税率の比較」だけで判断を下してしまう点にあります。
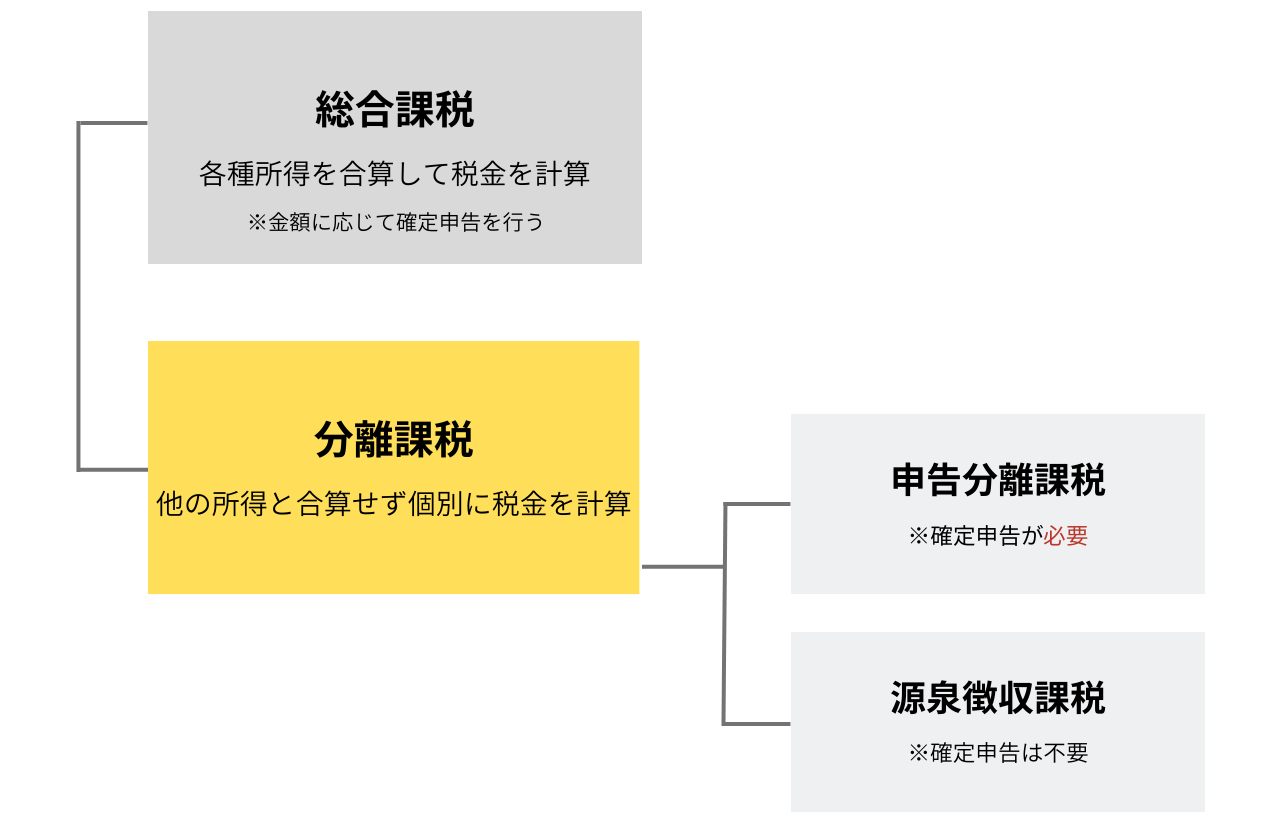
まず基礎知識として、上場株式等の配当金を受け取る際に適用される税率の構造を整理しておく必要があります。特定口座(源泉徴収あり)を開設している場合、配当金が支払われる時点で一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税率が自動的に天引きされています。これが「申告不要制度」および「申告分離課税の税率」の基準値です。
これに対し、確定申告で総合課税を選択した場合、配当所得を給与所得や事業所得と合算したうえで、所得が高くなるほど税率が段階的に上がる「総合課税累進課税」(5%〜45%)が適用されます。一見すると税率が高くなるように感じられますが、国内株式の配当金には企業が法人税を支払った後の利益分配であることから生じる二重課税を調整するための確定申告配当控除が用意されています。この配当控除(所得税で最大10%、住民税で最大2.8%の税額控除)を差し引くことで、課税所得の低い層では実質的な税率を大幅に引き下げることが可能になる仕組みです。
しかし、ここに最大の落とし穴が存在します。税金の計算上は数万円の還付金が発生して得をしたように見えても、確定申告を行った事実によって翌年度の行政サービスや公的負担に計り知れないマイナスの連鎖が引き起こされるからです。「税金を取り戻したつもりが、手元からそれ以上の現金が消えていった」という悲劇の裏には、税制と社会保障制度の複雑な連携構造が横たわっています。

【制度の激変】住民税申告不要制度の改正がもたらした激震|かつての裏ワザ完全崩壊
なぜ今、これほどまでに申告方式の選択がシビアな議論を呼んでいるのか。その根本的な要因は、税制改正に伴う住民税申告不要制度の改正にあります。税制の変遷を取材してきた税務関係者やファイナンシャルプランナーが「個人投資家への増税インパクトとしては過去10年で最大級」と口を揃える転換点です。
かつての税制では、「所得税は総合課税を選択して配当控除を受け、所得税の還付を受ける」一方で、「住民税は申告不要制度を選択して配当所得をゼロとして扱う」という、いわば“いいとこ取り”の課税方式選択が法的に認められていました。住民税の申告不要を選べば、自治体における前年の合計所得金額に配当所得が加算されないため、国民健康保険料の算定や各種所得制限に一切影響を与えずに所得税だけを取り戻すことができたのです。
しかし、2024年度(令和6年度)の住民税から施行された税制改正により、所得税と住民税の課税方式を完全に一致させることが義務付けられました。これにより、「所得税で確定申告を行えば、住民税でも自動的にその所得が合算される」という逃げ場のないルールへと統一されたのです。
この変更が直撃したのが、地方自治体が徴収する国民健康保険料です。これが国民健康保険料影響の真相であり、具体的には以下のような連鎖反応を引き起こします。
国保料の所得割額は、前年の総所得金額等をもとに算出されます。総合課税や申告分離課税で配当金や株式譲渡益を申告した場合、その金額がまるまる算定基礎に上乗せされます。自治体によって差はあるものの、所得割の料率は約10%前後に達するため、配当控除によって所得税・住民税が数%安くなったとしても、それをはるかに上回る約10%の社会保険料が上乗せ請求される構図が完成してしまったのです。
さらに深刻なのが、家族の扶養に入っている配偶者や学生への影響です。特定口座内で源泉徴収を完結させていれば合計所得金額はゼロとして扱われますが、確定申告を行った瞬間に所得としてカウントされます。基礎控除等の上限を超えてしまえば、扶養控除外れる理由となり、世帯主側の税負担が一気に跳ね上がるという二重の打撃を被ることになります。
【数値データ比較】課税所得ごとの実効税率と社会保険料の分岐点
確定申告で総合課税を選ぶべきか、申告分離課税を選ぶべきか、あるいは申告不要を維持すべきか。判断の生命線となるのが課税所得900万円の分岐点を中心とした実効税率の推移です。客観的なデータに基づいて、各所得区分における税率と社会保険料への影響を整理しました。
| 課税所得金額(給与等を含む) | 総合課税の実効税率(配当控除後) | 申告分離課税の税率 | 編集部の見解・評価 |
|---|---|---|---|
| 195万円以下 | 所得税 0% + 住民税 7.2% = 約7.2% | 一律 20.315% | 社保影響のない会社員なら総合課税で約13%の大きな節税。国保加入者は逆転リスクあり。 |
| 195万円超 〜 330万円以下 | 所得税 0% + 住民税 7.2% = 約7.2% | 一律 20.315% | 総合課税のメリットが最も際立つゾーン。社保加入の給与生活者なら確定申告推奨。 |
| 330万円超 〜 695万円以下 | 所得税 10% + 住民税 7.2% = 約17.4%(※復興税込) | 一律 20.315% | 約3%弱の還付効果。会社員なら有利だが、確定申告の手間と天秤にかける必要がある。 |
| 695万円超 〜 900万円以下 | 所得税 13% + 住民税 7.2% = 約20.5%(※復興税込) | 一律 20.315% | 【重要分岐点】申告分離課税と実質ほぼ同水準。わずかな差のため申告不要が無難。 |
| 900万円超 | 所得税 23%〜 + 住民税 7.2%〜 = 約30%超 | 一律 20.315% | 総合課税を選ぶと明確に大損。申告分離課税または申告不要の完全一択。 |
ここで具体的な配当所得総合課税シミュレーションを行ってみます。
例えば、課税所得が300万円の会社員Aさんが、年50万円の日本株配当を受け取ったと仮定します。源泉徴収で差し引かれた税金は10万1,575円です。Aさんが会社の健康保険組合に加入している場合、配当を確定申告しても健康保険料は1円も上がりません。総合課税で配当控除を受けると、実効税率は約7.2%(所得税0%+住民税7.2%+復興特別所得税)となるため、最終的な税負担は約3万6,000円で済み、約6万5,000円の現金が手元に戻る計算になります。
ところが、まったく同じ課税所得300万円・配当50万円の条件であっても、国民健康保険に加入している個人事業主Bさんの場合は結末が正反対になります。所得税と住民税の還付で約6万5,000円が戻ってきたとしても、確定申告によって総所得金額等が50万円増加した結果、翌年の国民健康保険料(所得割約10%)が約5万円増加します。さらに自治体の介護保険料や住民税非課税枠の判定、子どもの就学支援金判定などにも波及し、手元に残る金額は雀の涙になるか、最悪の場合は納付総額が逆転して大赤字となるのです。
【実態検証】利用者の生の声と現場目線で見えた確定申告のリアル
確定申告会場の相談ブースや、全国の税理士事務所には、制度の仕組みを十分に理解しないまま申告してしまった納税者からの悲痛な相談が絶えません。SNSやネット掲示板、Q&Aコミュニティ上でも、春から初夏にかけて「予期せぬ通知書」に動揺する投稿が急増しています。
都内の税務相談会場で取材に応じた50代の自営業男性は、当時の苦い経験を次のように振り返ります。
「ネットの記事で『配当金は総合課税で確定申告すれば税金が戻ってくる』と書かれていたのを鵜呑みにして、特定口座の年間取引報告書をそのままe-Taxに入力しました。確かに3万円ほどの所得税還付金が口座に振り込まれ、その時は得をしたと喜んでいたんです。ところが6月になって区役所から届いた国民健康保険料の決定通知書を見て凍りつきました。年間の保険料が前年より8万円以上も跳ね上がっていた。差し引きで5万円以上の大赤字です。税務署に『申告を取り消したい』と駆け込みましたが、すでに期限が過ぎており後の祭りでした」
また、家計防衛のためにパートと株式投資を行っていた主婦層からも深刻な告白が寄せられています。大手掲示板や知恵袋で注目を集めたのは、専業主婦が配当金約60万円を確定申告したことで起きた家庭内トラブルです。
「自分の証券口座から引かれていた税金を取り戻そうと総合課税で申告したところ、私の合計所得金額が48万円を超えてしまい、夫の給与計算で配偶者控除の適用外になってしまいました。結果として夫の所得税と住民税が10万円以上増え、会社の手当まで一部支給停止になる始末。『余計なことをしてくれた』と家族会議で激しい口論になり、夫婦仲に決定的な亀裂が入りました」
これらの事例が物語っているのは、「個人の還付金」という局所的な利益だけを追求した結果、世帯全体のキャッシュフローを崩壊させてしまうという冷酷な現実です。
一般に知られていない盲点と株式譲渡所得の落とし穴
配当金だけでなく、株式の売買で生じる譲渡益や譲渡損失についても、多くの投資家が誤解しやすい重大な盲点が潜んでいます。特に注意すべきは株式譲渡所得損益通算を活用する際の挙動です。
複数の証券会社を利用しており、A証券で100万円の売却損、B証券で100万円の売却益が出ている場合、確定申告で申告分離課税を選択して損益通算を行えば、B証券で源泉徴収されていた約20万円の税金が全額還付されます。この場合、通算後の譲渡所得はプラスマイナスゼロとなるため、国民健康保険料や合計所得金額を押し上げる心配は基本的にありません。
しかし、落とし穴となるのは「過去の繰越損失」と「当年の配当金」を通算しようとするケースです。申告分離課税を選択して配当金と過去3年以内の繰越損失を相殺する場合、配当所得そのものは「確定申告された所得」として扱われます。税制上、損益通算によって所得金額そのものは相殺されて課税所得がゼロになったとしても、自治体や公的制度によっては『繰越控除適用前の総所得金額等』を参照して判定を下す基準が存在するのです。
さらに見落とせないのが、2026年最新税制改正の議論でも焦点となっている後期高齢者医療制度への影響です。75歳以上の高齢者が株式譲渡益や配当金を確定申告によって所得計上してしまうと、医療機関窓口での自己負担割合が「1割」から「2割」あるいは現役並み所得の「3割」へと跳ね上がるリスクが直結しています。一度上がった負担割合は原則として1年間元に戻りません。通院治療が日常的になっている高齢世代にとって、数万円の税金還付と引き換えに医療費負担が2倍〜3倍に膨らむことは、家計にとって致命的な打撃となり得ます。

【プロの結論】確定申告すべき人・絶対に避けるべき人の判断基準
ここまでの分析と最新の税制を踏まえ、確定申告においてどの課税方式を選択すべきか、あるいは申告不要を維持すべきかの明確な判定基準を提示します。この確定申告どっちが得詳細まとめを指針とすることで、将来的な損失を確実に回避できます。
総合課税で確定申告すべき人
- 職場の健康保険(社保・共済)に加入している会社員・公務員であり、かつ給与と配当を合算した課税所得金額が695万円以下の人(配当控除の恩恵をフルに享受可能)。
- 扶養親族から完全に外れており、年間配当額を上乗せしても課税所得が900万円を超えない単身の給与生活者。
申告分離課税で確定申告すべき人
- 複数の証券口座間で株式譲渡損益と配当金の通算を行いたい人。
- 当年に株式の売却損が発生し、その損失を翌年以降の3年間にわたって繰り越したい人。
- 課税所得が900万円を超えているが、損益通算のためにどうしても申告が必要な高所得者層。
確定申告を絶対に避けるべき人(申告不要・源泉徴収一択)
- 自営業者、フリーランス、退職者など国民健康保険に加入している人(還付額より国保料の上昇額が上回るリスクが極めて高い)。
- 75歳以上の後期高齢者(医療費の窓口負担割合が1割から2割・3割へ跳ね上がる危険がある)。
- 配偶者控除や扶養控除の適用を受けているパートタイマー、専業主婦(夫)、大学生(合計所得要件を超過し世帯全体の税負担が増加する)。
- 自治体からの各種公的給付(児童手当の所得制限、認可保育園の保育料算定、高校無償化の判定など)の所得審査ボーダーライン上にいる子育て世帯。
家族社会学の観点から見ても、家計管理における最も深刻なリスクは「個人の独断専行による情報共有不足」にあります。配当金という個人的な投資リターンを最大化しようとするあまり、家族全体の社会保険料や控除資格を毀損させてしまう事象は、まさに家庭内における健全なバウンダリー(境界線)と合意形成の欠如が生み出す現代的なトラブルと言えます。投資の手続きを行う際は、常に「自分一人の税金」ではなく「世帯全体の純資産」を俯瞰する視座が不可欠です。
【申告 分離 課税 総合 課税】に関するよくある質問(FAQ)
Q1:会社員であれば、配当金を総合課税で申告してもデメリットは全くありませんか?
A1:会社の健康保険組合や協会けんぽに加入している給与生活者の場合、確定申告をしても健康保険料が上がることはありません。ただし、高校生以上のお子さんがいて「高等学校等就学支援金」の受給対象となっている場合や、認可保育園の保育料算定において住民税所得割額が参照されるステージにある場合は、給付制限に引っかかる可能性があるため確認が必要です。
Q2:源泉徴収ありの特定口座で配当を受け取っていますが、確定申告で「一部の銘柄だけ申告する」ことは可能ですか?
A2:特定口座単位での選択が原則です。ひとつの特定口座内にある同一年度の配当金を「半分だけ申告して、残り半分を申告不要にする」といった口座内でのつまみ食い申告は認められません。ただし、「A証券の口座は申告不要、B証券の口座は総合課税で申告」といった口座ごとの選択は可能です。
Q3:株式売買で大きな損失が出ました。配当金と相殺するためには総合課税と申告分離課税のどちらを選ぶべきですか?
A3:上場株式等の売却損と配当金を損益通算する場合は、必ず申告分離課税を選択する必要があります。総合課税を選択した配当所得は給与所得などと合算されるため、株式の譲渡損失と通算することは税法上認められていません。
Q4:2026年現在、申告不要を選ぶために税務署や役所へ特別な書類を提出する必要はありますか?
A4:源泉徴収あり特定口座を選択している場合、確定申告書にその特定口座の配当や譲渡所得を一切記載しなければ、自動的に申告不要を選択したことになります。税務署や市区町村役場への事後的な届け出は不要です。
まとめ:今後の動向と失敗しないための判断基準
資産運用立国を掲げる政策の一方で、財政と社会保障の健全化に向けた「公平な課税」の網は年を追うごとに緻密さを増しています。かつて通用した抜け道はことごとく塞がれ、税制と公的制度の境界線はより一体化されたシステムへと組み替えられました。
手元の還付金という目先の数字だけに気を取られず、自治体の社会保険料、医療費負担割合、そして家族全体の税控除を含めた総合的な影響を見極めること。これこそが、制度の複雑化が進む現代において投資家が身につけるべき真の金融リテラシーです。迷った際は「源泉徴収あり特定口座での申告不要」という防衛線を基準とし、自身がリスクのない条件を満たしていることを客観的に確認できた場合にのみ、戦略的な確定申告を選択することが最も堅実な資産防衛となります。 (出典: 申告 分離 課税 総合 課税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。